稅務
幣安美股的稅:股息預扣、海外所得與美國遺產稅怎麼算
在幣安領到的美股股息,入帳前已經被美國扣掉 30%;賣股賺的價差,美國那邊反而不課。回到台灣,要不要多繳看的是兩道門檻:全戶一年的海外所得有沒有到 100 萬元,加上其他所得後有沒有超過 750 萬元。多數小額投資人兩道都碰不到,但交易紀錄照樣要留。
三筆稅,分別在什麼時候發生?
在幣安美股上跟稅有關的時刻只有三個:股息入帳、賣出股票、持有人過世。前兩個每年都可能碰到,第三個平常沒人去想,金額一大卻繞不開。
| 發生了什麼 | 美國那邊 | 台灣這邊 | 要留下的紀錄 |
|---|---|---|---|
| 股息入帳 | 發放時先預扣 30%,入帳的是扣完的 USDC | 算進海外所得,金額用「實拿加上被扣的稅」 | 每筆股息的發放日、金額、預扣額 |
| 賣出賺到價差 | 非居民一般不課、不預扣 | 算進海外所得,金額是賣價減成本再減費用 | 每筆買進與賣出的成交明細 |
| 持有人過世 | 美國境內資產超過 6 萬美元要申報遺產稅 | 台灣的遺產稅另外計算,不在本文範圍 | 一份讓家人找得到的帳戶清單 |
第二欄和第三欄是兩套各自獨立的規則。美國扣過了,台灣照樣要看門檻;台灣不用報,美國那 30% 也不會退。
美國那一段:股息先扣 30%,價差不課
幣安美股的訂單由 Nest Trading 路由、交給紐約的 Alpaca Securities 執行與託管,股息以 USDC 派發。在美國國稅局眼中,你是非居民外國人(NRA),收到的美國公司股息屬於要預扣的所得,一般稅率 30%,跟美國有租稅協定的國家可以降低。台灣和美國之間沒有全面性的所得稅協定,台灣讀者適用的就是 30%,這筆預扣也就是美國端的最終稅負。
換成數字比較有感:一支每季配 1 美元股息的股票,你持有 10 股,除息後入帳的不是 10 美元,是 7 美元,那 3 美元在發放前就被扣走了。碎股一樣按比例算,0.5 股配 0.5 美元,入帳 0.35 美元。
賣出股票賺到的價差,美國的處理方式完全不同。依美國國稅局對非居民外國人的說明,資本利得一般只有在你一個年度內待在美國滿 183 天時才會被課;人在台灣下單的讀者碰不到這個條件,所以賣股時不會被預扣。
債券 ETF 是例外。SGOV、TLT 這類 ETF 的配息大多是債券利息,依美國稅法,非美國人這部分可以免扣;被扣了也有機會在隔年拿回來,查比例和退稅步驟見美債 ETF 配息被扣 30% 能退嗎。
想先抓股息被扣之後的到手數字,股息預扣稅試算填進股息金額和 30% 就算得出來。它只算美國這一段,台灣那一段要看下一節。
台灣這一段:先看 100 萬,再看 750 萬
台灣的綜合所得稅只課中華民國來源的所得,美股的股息和價差不在裡面,而是放進《所得基本稅額條例》,也就是常聽到的最低稅負制。它有兩道門檻,要依序過。
- 全戶海外所得有沒有到 100 萬元。「全戶」指同一個申報戶,你、配偶和申報扶養的家人合起來算。一整年合計不到 100 萬,海外所得完全不必計入;到了 100 萬,就是整筆計入,不是只算超過的部分。
- 基本所得額有沒有超過 750 萬元。基本所得額是綜合所得淨額,加上海外所得,再加上特定保險給付、非現金捐贈等幾個項目。沒超過 750 萬,就沒有基本稅額的問題。
- 兩道都過了,才用(基本所得額 − 750 萬)× 20% 算出基本稅額,拿去跟原本的一般所得稅額比。一般所得稅額比較高,照原本的繳;基本稅額比較高,差額要補繳。
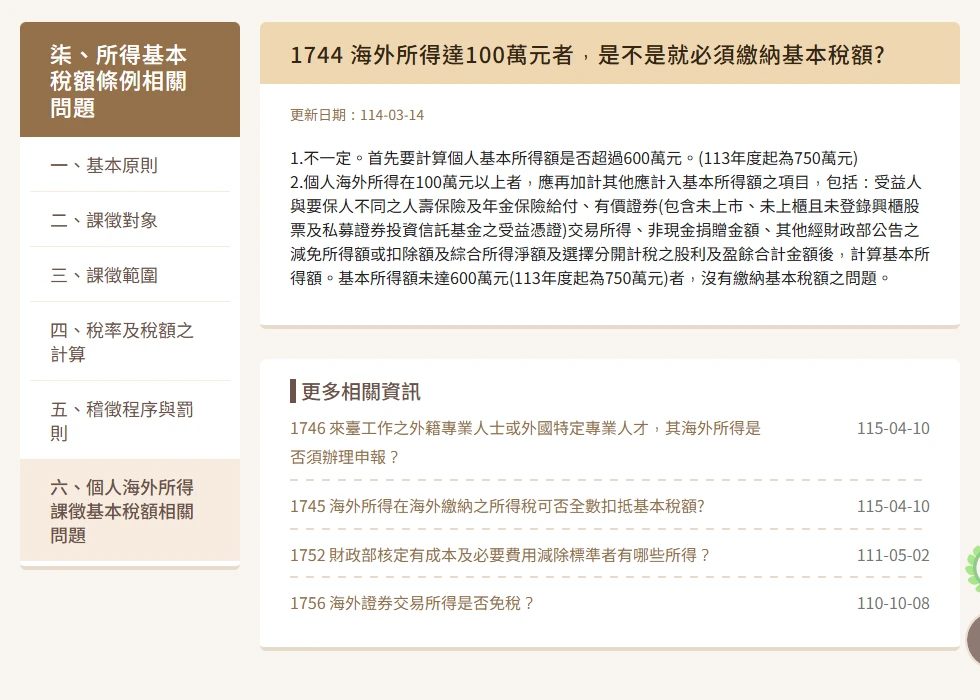
750 萬這個數字會隨物價調整。條例本文寫的是 600 萬,消費者物價指數累計漲幅達 10% 就上調一次,113 年度起是 750 萬,2026 年 5 月申報的 114 年度所得也是 750 萬。申報時間跟綜合所得稅一樣,在每年 5 月的結算申報期間一起辦。
海外所得怎麼算:股利算毛額、價差算淨額
真正容易算錯的是「海外所得」這個數字本身。財政部訂定的查核要點把計算方法寫得很細,放到幣安美股上,最常用到的是這五條。
| 項目 | 查核要點怎麼寫 | 放到幣安美股上 |
|---|---|---|
| 股利 | 按股利淨額與已扣繳稅額的合計數計算 | 入帳 7 USDC、被扣 3 美元,計入的是 10 美元 |
| 賣出價差 | 成交價額減原始取得成本,再減取得與移轉的一切費用 | 每筆交易的平台費都算在費用裡,可以減 |
| 賣出虧損 | 只能從同年度海外財產交易所得中扣除,扣到該所得為止 | 今年的虧損不能留到明年,也不能拿去抵股利 |
| 算在哪一年 | 股票交易所得以交割日所屬年度計 | 12 月底賣出的部位,要看交割日落在哪一年 |
| 外幣換算 | 按給付日臺灣銀行即期買入、賣出收盤價的平均數 | 每筆股息、每筆賣出,各用自己那一天的匯率 |
第一列最常被做錯。很多人把帳上實收的 USDC 加總就當成股利所得,算出來會少三成。第二列則是能省的地方:每筆交易的平台費只要有紀錄,都能從價差裡減掉。
另一條是留紀錄的理由。賣出股票卻拿不出成本證明,國稅局可以直接按成交價額的 20% 認定為所得。假設你一年總共賣出 4 萬美元,其實是賠錢賣的,手上卻沒有任何買進紀錄,帳面上就可能被當成 8,000 美元的所得。
兩個例子,從頭算一遍
兩個例子都假設全年匯率固定在 1 美元兌 32 元,只是為了好算。實際申報要照上一節,每筆用各自給付日的匯率換算。
每月定期買,一年領一點股息
小林每個月在幣安買 200 美元的美股 ETF,年底持有約 2,400 美元。這一年總共配息 40 美元,被預扣 12 美元,帳上實收 28 USDC;中途換過一次標的,賣出的部位賺了 150 美元。
海外所得是(40 + 150)× 32 = 6,080 元,離 100 萬很遠,整筆不必計入基本所得額,也不用填基本稅額申報表。美國那 12 美元已經扣完,這一年的稅就結束了。
一次賣掉放了幾年的部位
阿美前幾年陸續買進的美股,今年一次賣掉:賣價 9 萬美元,買進成本加平台費共 5.5 萬美元,價差 3.5 萬美元;另外領了 1,000 美元股息,被扣 300 美元。夫妻合併申報,綜合所得淨額 180 萬元。
海外所得是(35,000 + 1,000)× 32 = 1,152,000 元,過了 100 萬,整筆計入。基本所得額 = 1,800,000 + 1,152,000 = 2,952,000 元,離 750 萬還遠,基本稅額是零,不必補繳。
阿美的情況說明了一件事:過 100 萬不等於要繳稅。會真的繳到基本稅額的,多半是海外所得動輒數百萬的人。例如綜合所得淨額 60 萬、海外所得 800 萬,基本所得額 860 萬,(860 萬 − 750 萬)× 20% = 22 萬;假設他的一般所得稅額是 3 萬,差額 19 萬要在 5 月一起補繳。
被扣的 30% 能拿回台灣抵嗎?
可以抵,但條件很窄,要一條一條對。
首先,只有真的算出基本稅額要補的時候,才有東西可以抵。像小林和阿美那樣沒有基本稅額的人,美國扣的 30% 在台灣用不上。其次,可以抵的金額有上限,大致是因為計入這筆海外所得而多出來的那部分基本稅額;財政部給了一條計算限額的公式,申報時用算出來的限額和實際已繳稅額兩者中較低的那一個。
最後一個條件最麻煩:要提出所得來源地稅務機關核定的納稅證明,並經當地中華民國駐外館處或政府認許機構簽證。美股股息的預扣是券商在發放時代扣的,多數人手上只有平台的入帳明細,要走完這道程序並不容易。金額不大的人,比較實際的順序是先確認自己會不會繳到基本稅額,再決定值不值得花這個力氣。
年底前先存好的五樣紀錄
申報是隔年 5 月的事,資料最好在當年就存好。平台頁面會改版,帳戶也可能哪天不再使用,自己留一份最保險。
- 每一筆買進:日期、股數、成交金額、平台費。這是日後算成本的根據。
- 每一筆賣出:同樣四項,再加上交割日。
- 每一筆股息:發放日、每股金額、預扣稅額、實收的 USDC。
- 年底的持倉截圖或匯出檔,順手記下當天各檔的市值。
- 平台若提供年度稅務文件,例如美國的 1042-S 預扣憑單,下載一份存起來。
最容易漏的是成本。碎股按金額下單,股數是小數,每次成交價都不一樣,事後要回推很痛苦;每下一筆就記一行,年底只要加總。
很少人想到的一筆:美國遺產稅
非美國人持有美國公司股票,過世時這些股票算美國境內資產。美國國稅局寫得很明白:美國公司的股票,就算股票憑證放在海外、或登記在名義持有人名下,一樣算數;這類資產總值超過 6 萬美元,遺產執行人就要申報 Form 706-NA。
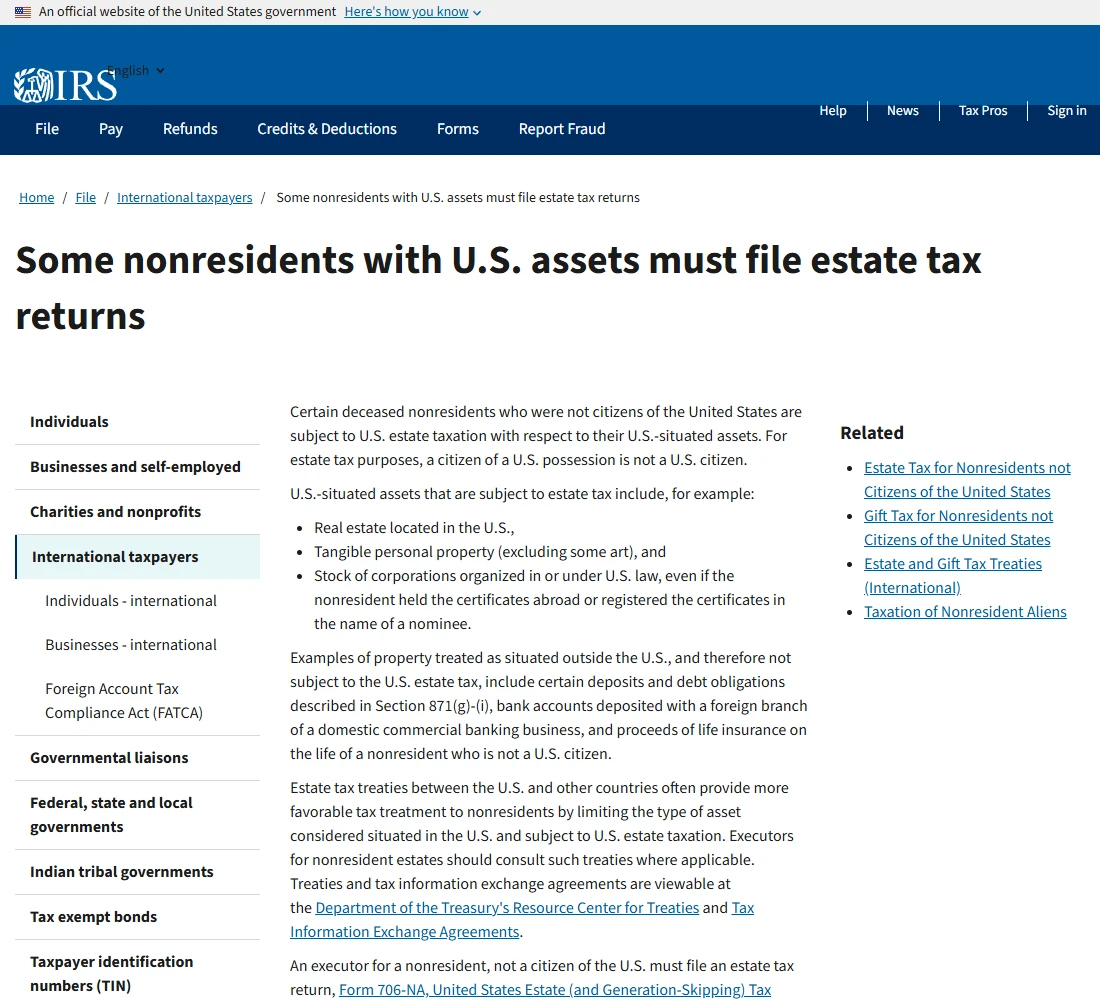
6 萬美元是給非美國人的門檻,而且不隨通膨調整,美國人自己的免稅額高得多,兩者不能類比。美國只跟十幾個國家簽有遺產稅協定,台灣不在其中,台灣讀者沒有協定可以降低這筆稅。
對家人來說,麻煩在後面。美國國稅局要確認遺產稅已經處理完,才會發出移轉證明(transfer certificate),美國的託管機構一般會要求看到這張證明,才讓資產移轉。所以帳戶的存在本身就要讓家人知道:用哪個平台、帳號在哪裡、大概持有什麼,寫在一份他們找得到的清單上。券商和託管機構之間的層層關係,你的股票放在誰名下那篇有細講。
持有的如果是 bStocks 這類代幣化憑證,法律上它是 SPV 發行的憑證,不是你直接持有的美國公司股票,美國遺產稅怎麼認定,目前沒有明確的公開說法,這裡不下結論。
資料來源與延伸查證
更新紀錄:2026-09-12 首次發布。門檻與稅率依財政部與美國國稅局公開資料整理,屬一般性說明,申報時請對照當年度規定。2026-10-06 補債券 ETF 配息利息部分免扣的說明。
常見問題
美國那邊在發放時已經先扣了 30%,不用另外做什麼。台灣這邊看全戶一年的海外所得合計,沒到 100 萬元就不必計入基本所得額,也不用填基本稅額申報表。金額小不代表不用留紀錄,股息明細照樣存一份,哪天一次賣出大部位時就用得到。
只能在同一年度內,拿去扣同一年度的海外財產交易所得,扣到零為止。今年的虧損不能留到之後三年再扣,也不能拿去抵股利。財政部稅務入口網的問答寫得很直接:條例沒有規定可以往後三年扣除,所以只能同年度抵。
不是。股息在給付日就算取得,金額按當天臺灣銀行即期買入、賣出收盤價的平均匯率換成新臺幣;之後把 USDC 留著、拿去買別的,或換回台幣,都不會改變這筆股息的所得金額。記得用扣稅前的金額計算,實收的 USDC 只是扣完 30% 之後的數字。