白銀
在幣安接觸白銀與大宗商品:有哪些管道、要注意什麼
想直接握著白銀的人,得先把期待降下來:幣安沒有像 PAXG 那樣成熟的代幣化白銀現貨。可行的做法都是繞路,白銀相關股票、白銀 ETF,或把白銀當成大宗商品曝險的一部分,每條路各有溢價和流動性的坑要先看過。

幣安沒有成熟的代幣化白銀
不少人以為買白銀能複製買 PAXG 的經驗,結果撲了個空:幣安沒有像 PAXG 那樣成熟的代幣化白銀現貨產品。你無法在幣安用一枚代幣,直接對應一定重量的實體白銀、還能像黃金那樣談贖回。這一點和黃金的處境差很多,得先接受。
市面上不少內容含糊其辭,讓人誤以為「代幣化黃金能做的,白銀也能」。事實不是這樣:目前真正成熟的代幣化貴金屬主要是黃金,也就是 PAXG 和 XAUT 這一類;白銀的對應產品要嘛不存在、要嘛非常邊緣。
如果有人告訴你「在幣安隨手就能買到成熟的代幣化白銀」,請提高警覺。那很可能是把小眾代幣講得像成熟產品,或根本是誤導。務必自己去平台頁面確認。
為什麼白銀比黃金薄弱這麼多
代幣化白銀遠比黃金薄弱、選擇有限,這不是幣安一家的問題,而是整個代幣化貴金屬市場的現況。黃金因為單位價值高、避險需求強、國際交割標準成熟,成了代幣化的首選;白銀的市場結構與需求性質不同,代幣化的動機和規模都跟不上。對照就看得出來:黃金那邊已經跑出 PAXG、XAUT 這種體量夠大、贖回機制寫得清楚的代幣,白銀這邊卻連一款能拿來認真比較的成熟產品都難找。這不是說白銀不值得配置,而是「用代幣化的方式配白銀」這條路本身還沒鋪好。
實務上有哪些管道
先給地圖:想在幣安的生態裡沾到一點白銀曝險,實務上的管道大致是這三條,優先順序也差不多是這個順序。
| 管道 | 是不是直接持有白銀 | 可行性 | 主要注意事項 |
|---|---|---|---|
| 白銀相關股票 / ETF(經幣安美股) | 否,持有的是證券 | 較主流可行 | 受公司經營或基金結構影響 |
| 非幣安的小眾白銀代幣 | 視發行方宣稱而定 | 邊緣、需自行審慎評估 | 流動性差、溢價、發行方風險 |
| 以黃金為主的代幣化大宗 | 否,是黃金不是白銀 | 成熟但非白銀 | 想要白銀曝險的話不對題 |
可以看出,最主流、也最不彆扭的一條,是透過白銀相關股票或 ETF。幣安自 2026 年起對合格的非美國用戶開放美國股票與 ETF 交易,讓「在幣安帳戶裡接觸白銀相關證券」成為相對可行的路。想了解這個美股功能怎麼用,可以看幣安美股完整教學。
白銀相關股票與 ETF 怎麼看
這裡有個關鍵區別要先擺正:這些是「跟白銀價格相關的證券」,不是白銀本身。透過幣安對非美國用戶開放的美股/ETF,你可以買到白銀相關的 ETF、或白銀礦業公司的股票,藉此間接參與白銀走勢。但要清楚,你買的是證券,不是一塊銀。
這個區別會帶來實際差異:白銀 ETF 有基金的結構與費用,追蹤銀價時可能有誤差;白銀礦業股則更進一步,除了銀價,還受公司的產量、成本與整體股市情緒影響,波動往往比銀價本身更大。想搞懂幣安上的各種 ETF 別搞混,可以看幣安 ETF 怎麼買。
把白銀相關股票/ETF 當成「參與白銀主題」的方式,會比當成「持有白銀」準確。想要的是純粹貼著銀價的曝險,這條路會有落差;能接受多一層證券的變數,它是目前最順的選擇。
白銀 ETF 有哪幾種?結構差很多
在幣安美股的搜尋框輸入代號,就知道你的地區開不開放那一檔。名字裡都有 Silver,底下裝的東西卻可能完全不同,常被拿來比較的大致分成四類。
| 類型 | 例子 | 你實際持有的 | 要先知道的 |
|---|---|---|---|
| 實物白銀信託 | SLV、SIVR | 信託持有的實體銀條份額 | 最貼近銀價;SLV 年費 0.50%,SIVR 0.30% |
| 封閉式實物信託 | PSLV | 一樣是實體白銀,但份額數固定 | 市價可能高於或低於淨值,買在溢價就先虧一段 |
| 礦業股 ETF | SIL | 一籃子白銀礦業公司的股票 | 除了銀價,還吃公司成本和股市情緒,波動通常更大 |
| 槓桿或期貨型 | AGQ | 期貨等衍生品,追求單日倍數報酬 | 每日重設,長期持有會被波動耗損 |
SLV 是規模最大、成交最熱的一檔。發行商 iShares 在產品頁寫明兩件事:這個信託不是依美國 1940 年投資公司法註冊的基金,受到的規範和一般共同基金、ETF 不一樣;而每一份額代表的白銀量會隨時間減少,因為信託要賣出白銀來支付贊助費和其他費用。後面這句等於告訴你,年費不是另外扣款,而是從你份額背後的銀條裡一點一點削掉。
槓桿型那一列跟槓桿代幣的耗損是同一個道理,放著不動就會被震盪磨掉。想要貼著銀價,看前兩列就好。
白銀為什麼比黃金更會跳?
黃金的需求大多來自首飾、投資和各國央行;白銀不一樣,它有一大半是被工業用掉的。
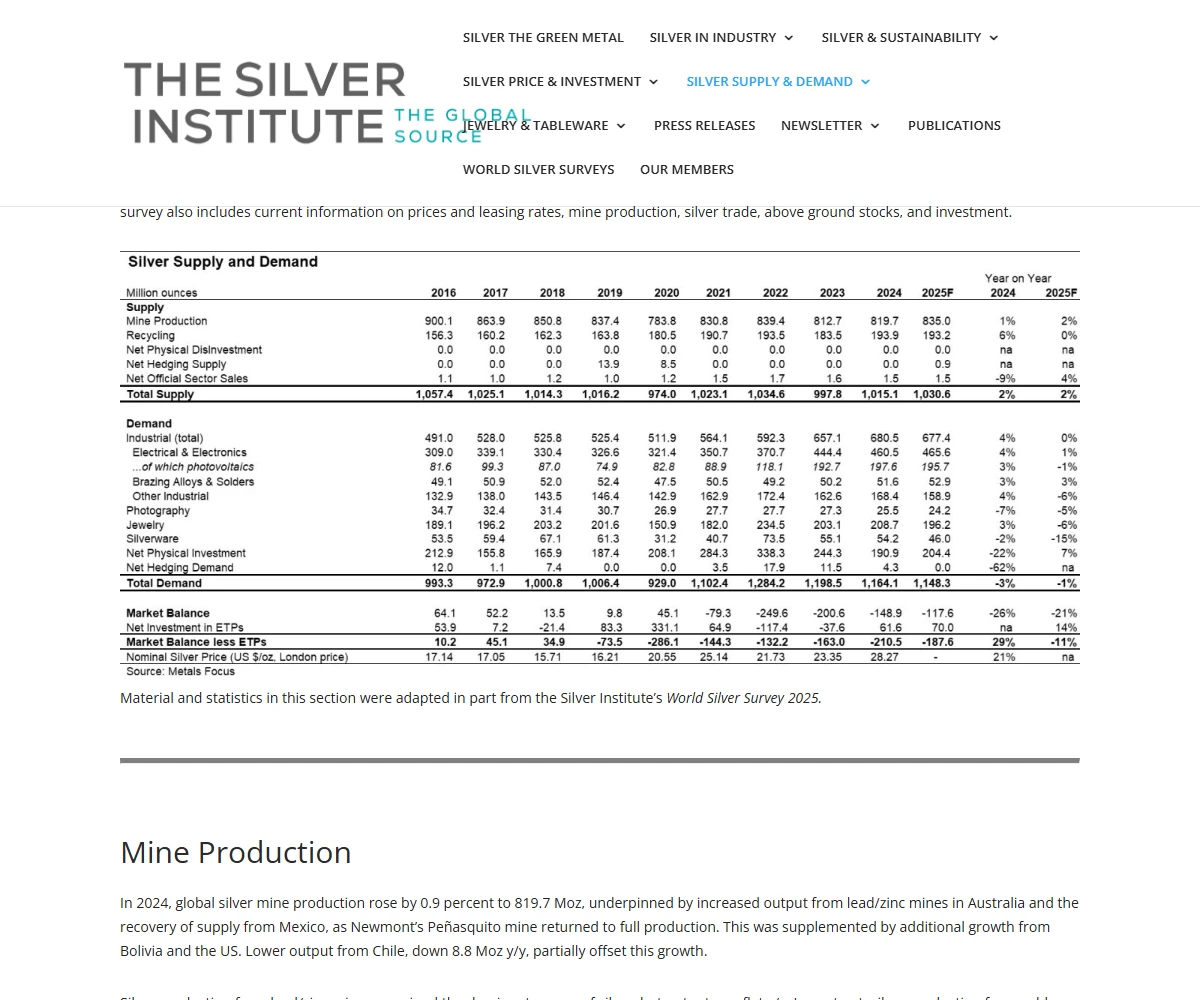
工業需求跟著景氣走。工廠減產、電子和太陽能訂單放緩時,白銀的需求先縮;景氣回溫時,又彈得比較快。銀價大多時候還是跟著金價走同一個方向,abrdn 在 SIVR 的產品頁提到,過去 50 年裡金銀價格同向變動的交易日約佔 71%,但每一次的幅度,白銀往往比黃金大。
放到配置上就很直接:同樣想放一成資產在貴金屬,放白銀要有心理準備看到比黃金深的回檔,部位也該比黃金小一點。部位怎麼依波動調整,部位大小怎麼抓那篇有公式。
放 3,000 美元在白銀 ETF,一年付掉多少
先假設銀價一整年沒動,只看持有成本。3,000 美元放在 SLV,一年的費用是 3,000 × 0.50% = 15 美元;放在 SIVR 是 3,000 × 0.30% = 9 美元。放五年,差距大約是 75 對 45 美元。
買賣本身的成本是另一回事。幣安美股每筆最低約 0.35 USDC 的平台費,一買一賣是 0.70 USDC,對 3,000 美元來說可以忽略。小額定期買的時候情況就反過來:每個月買 50 美元,一年 12 筆是 4.20 USDC 的平台費,而第一年平均只持有三百多美元,SIVR 的年費不到 1 美元。
兩種情況的解法不一樣:金額大、放得久,挑費用率低的那檔;金額小、買得勤,先把下單次數降下來。每一層成本怎麼拆,費用拆解那篇有完整的算式。
小眾白銀代幣:溢價與流動性的坑
非幣安的小眾白銀代幣確實存在,但把它當主要白銀配置前要格外謹慎。這類代幣規模小、流動性差,一旦想賣可能找不到夠深的買盤,只能用很差的價格出。主要的坑有這幾個:
- 流動性與溢價:掛單稀薄、買賣價差寬,小市場容易偏離公允價值,你可能買在溢價、賣在折價。
- 發行方風險:發行方背景不一,它是否真持有對應白銀、贖回機制是否可靠,都要自己查證,別只聽宣傳。
- 非幣安主推:這些不是幣安的成熟產品,把它放在這裡談只是因為選擇實在有限,不代表背書。
這條路門檻高、風險也高,比較適合已經很熟悉加密資產、也願意做足功課的人。新手想配白銀,我不會建議從這裡開始,風險報酬並不對稱。
給想配一點白銀的人的建議
如果你只是想在資產裡加一點白銀分散風險,最務實的做法是走白銀相關股票/ETF,而不是硬找代幣化白銀。承認現況、選對題,比追新工具重要。
如果你真正要的其實是「一塊金屬避險」,那不妨回頭想想黃金,它的代幣化成熟得多,PAXG、XAUT 的贖回與規模都比白銀清楚,可以看三種數位黃金比一比。白銀波動通常比黃金更大,這既是它值得配置的理由,也提醒你別重壓。
還有一件事容易被忽略:繞路買到的白銀曝險,除了零佣金之外還壓著點差與換匯兩層,金屬本身沒動,你就已經先付了一段。這在白銀這種買賣價差本來就寬的標的上,比在大型股上明顯得多。
資料來源與延伸查證
更新紀錄:2026-07-07 首次發布;2026-09-12 補上白銀 ETF 的四種結構、白銀需求近六成來自工業的影響,以及持有成本的兩種算法,並附 Silver Institute 供需表截圖(截於 2026-09)。
常見問題
幣安沒有像 PAXG 那樣成熟的代幣化白銀現貨產品。你無法在幣安用一枚代幣直接對應一定重量的實體白銀。想要白銀曝險,實務上是透過白銀相關股票或 ETF,或在幣安以外的地方找少數小眾的白銀代幣,後者流動性與可信度都需要自己審慎評估。
有,但遠比代幣化黃金薄弱、選擇有限,且多半不是幣安主推的產品。代幣化貴金屬目前成熟的主要是黃金(PAXG、XAUT)。市面上少數的白銀代幣規模小、流動性差、發行方背景不一,把它當成主要白銀配置前要格外謹慎。
最主流的間接管道是白銀相關的股票與 ETF,這些可以透過幣安對合格非美國用戶開放的美股/ETF 交易來接觸;也有人用白銀礦業公司的股票。這些不是直接持有白銀,而是持有跟白銀價格相關的證券,會受公司經營或基金結構等額外因素影響。