風險觀念
券商託管與破產隔離是怎麼回事?你的股票其實放在誰名下
你買的美股,登記名字幾乎都不是你。它掛在券商名下的統稱帳戶裡,你的份額只出現在券商內部的帳冊上。這叫 street name。平常完全無感。出事那天才知道自己站在哪一層:客戶資產分離、SIPC、受益所有權,講的都是這件事。
券商倒了,你的股票還在嗎?
在正常設計的託管結構下,客戶的證券和券商自己的資產是分開放的,券商倒閉時客戶資產原則上不進入清算財產,這就是「破產隔離」。但「原則上」三個字值錢的地方在於:不同持有方式、不同司法管轄、不同機構的執行品質,隔離的強度並不一樣。這篇要講的就是那些差異。
所有講「安不安全」的問題裡,這一塊最值得花二十分鐘搞懂。因為它決定的不是日常體驗,而是最壞情況下你手上還剩什麼。
street name:你的股票不是登記在你名下
很多人以為買了股票,股東名冊上就會出現自己的名字。實際上,透過券商買美股,股票通常登記在券商或其託管機構的名下,你的名字只出現在券商內部的帳冊裡。這種安排叫 street name 持有,是美股市場的常態,不是哪家平台偷工減料。
為什麼要這樣設計?效率。每天成千上萬筆交易,如果每一筆都要去更新發行公司的股東名冊,市場根本動不了。street name 讓結算在託管體系內部完成,代價是你和股票之間多了一層中介:你擁有的其實是「對券商的請求權」,由券商的帳冊證明你是實際受益人。
這層結構平常完全無感,出事的時候才重要。所以接下來要問的是:中介出事了怎麼辦?
破產隔離:分離帳戶在保護什麼
受監管的券商有一條硬規矩:客戶資產必須與券商自有資產分離保管(segregation)。券商拿自己的錢去冒險、虧掉、甚至倒閉,客戶帳上的證券原則上不屬於清算財產,債權人拿不走。歷史上多數券商倒閉案裡,客戶的證券最後是整批轉移到另一家券商,帳戶換個地方繼續用。
但隔離不是魔法,它的強度取決於兩件事:
- 規則有沒有被遵守:隔離是制度要求,執行靠機構自律加監管檢查。歷史上最慘的幾個案子,出事原因不是「隔離制度沒用」,而是機構違規挪用了客戶資產。
- 你的資產在不在隔離範圍內:不同帳戶類型、不同產品,適用的隔離規則不同。掛著同一個平台的名字,股票、現金、加密資產走的可能是三套不同的保管邏輯。
判斷一個平台的託管品質,可以找兩份文件:它的證券業務條款裡「客戶資產保管」那一節,以及它揭露的清算與託管合作機構是誰。願意把這兩件事寫清楚的平台,通常比只喊「銀行級安全」的可信。
券商真的倒了,流程上會發生什麼?
「資產是分開放的」聽起來很安心,但實際流程長什麼樣,多數人沒概念。以美國市場的一般做法來說,順序大致是這樣:
- 監管機關或法院先讓這家券商停止營業,帳戶被凍結,你會有一段時間既不能交易也不能提領。這段等待期本身就是成本,很少被寫進「安不安全」的討論裡。
- 指定一位受託人接管,清點客戶帳冊,確認每個人名下有什麼。
- 常見的處理是把客戶帳戶整批轉移到另一家券商,你在新平台上看到原本的持股,帳號變了,部位還在。
- 如果清點之後發現有缺口(客戶資產被挪用、對不上帳),才輪到 SIPC 在額度內補足。
兩件事值得記住。第一,SIPC 是第四步才出場的角色,前三步順利的話它根本用不到,所以「有沒有 SIPC」不該是你唯一在意的事。第二,整個過程要花時間,歷史上的案子動輒數月甚至更久;如果你的資金有短期用途,這個時間風險比賠付上限更貼近現實。實際程序依機構與司法管轄而不同。
SIPC 是什麼、保什麼、不保什麼
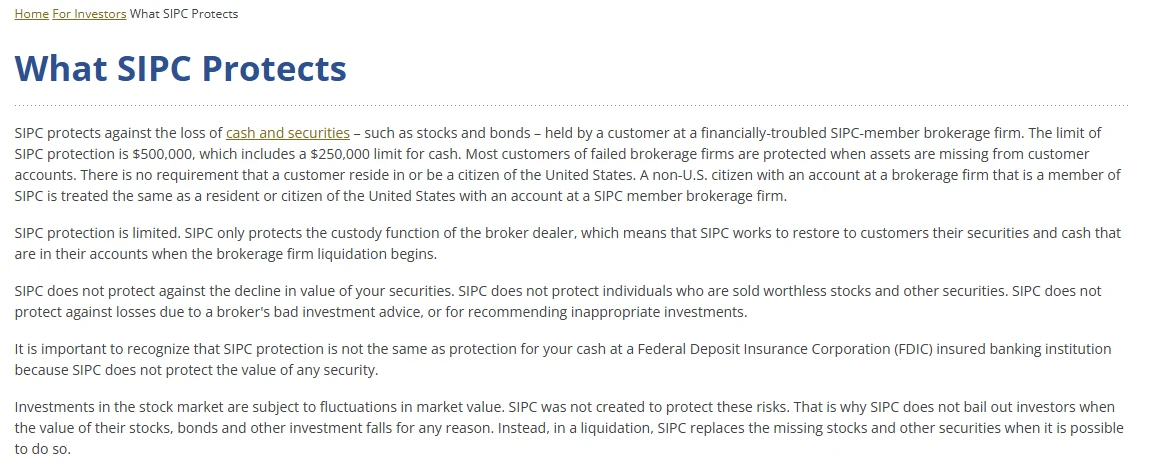
美國券商體系還有第二道網:SIPC(證券投資人保護公司)。當會員券商倒閉且客戶資產出現缺口時,SIPC 提供每位客戶最高 50 萬美元的保護(其中現金部分上限 25 萬美元)。
但 SIPC 常被誤解,它的邊界要記清楚:
- 保的是「券商倒閉導致資產遺失」,不是投資虧損。股票跌了 SIPC 不管,那是市場風險。
- 保的對象是 SIPC 會員券商的客戶。你透過的中介是不是會員、你算不算它定義下的「客戶」,決定你在不在網子裡。
- 不保加密資產本身。同一個 App 裡,股票部位和加密部位的保護結構可能完全不同。
SIPC 是最後一道網,不是免死金牌;而且你得先確認自己真的站在網子上方。
受益所有權:代幣化持有站在哪一層
回到本站讀者最常見的情境:透過加密平台以代幣化或受益所有權的方式持有美股,這條鏈比傳統券商又多了一層。以幣安美股為例,底層由持牌清算券商託管真實股票,你持有的是對應的受益權;bStocks 這類代幣化產品則再透過 SPV 結構對應底層資產。層數愈多,你要信任的環節愈多:每一層的合約條款、每一層的隔離品質,都是整條鏈的一環。
這不是說多層就一定危險,而是說你評估時要問對問題:不是「這個 App 安不安全」,而是「底層股票登記在誰名下、由誰託管、我的請求權寫在哪份文件裡、那份文件受哪國法律管」。這幾個問題在代幣化 vs 真股和bStocks 是什麼兩篇裡有針對性的展開。
三種持有方式,你要信任幾個環節
同樣是「持有一支美股」,中間隔了幾層、每一層是誰,決定了最壞情況下你的處境:
| 持有方式 | 中間環節 | 你的請求權對象 | 最該確認的一件事 |
|---|---|---|---|
| 在受監管券商開戶買進 | 券商 + 託管機構 | 券商 | 它是不是 SIPC 會員、客戶資產有沒有分離 |
| 透過平台以受益所有權持有真股 | 平台 + 清算券商 + 託管機構 | 平台,再由平台對清算券商 | 底層清算券商是誰、你的請求權寫在哪份條款 |
| 持有代幣化股票憑證 | 平台 + 發行 SPV + 底層託管 | 發行憑證的 SPV | SPV 註冊在哪、受哪國法律管、贖回條件是什麼 |
這張表不是在說第三種一定比第一種糟。代幣化換來的是二十四小時流動、能上鏈使用這些傳統結構做不到的事,它要說的只有一件:每多一層,就多一份要讀的文件。為了那些好處多讀兩份文件,完全可以;沒讀就以為它和券商帳戶一樣,才是問題。
另一種最壞情況:不是平台倒,是你不在了
講託管風險,大家想的都是機構出事。但「股票登記在誰名下」這件事,還牽動另一個少有人提的情況:持有人過世之後,這些資產怎麼交到家人手上。
非美國稅務居民持有美國境內資產(美股是其中一項),在美國遺產稅上適用的免稅額,遠低於美國本地居民的水準,一般被提到的量級是六萬美元,超過的部分可能要在資產轉移前先處理稅務程序。美國國稅局寫的申報門檻是 6 萬美元,不隨通膨調整;台灣和美國沒有遺產稅協定,沒有條款可以降低這筆稅。美國國稅局的申報門檻原文和家人要準備什麼,整理在美股稅務那篇的遺產稅一節。
實務上更常卡住人的其實不是稅,是流程:繼承人要向境外機構證明身分與繼承權,文件要公證、可能要翻譯,還要跨時區溝通,整件事可以拖很久。所以有兩個很便宜的預防動作:讓家人知道你在哪些平台有什麼,以及把平台的客服管道與帳戶識別資訊留在家人找得到的地方。這兩件事不花錢,在最壞情況下差別很大。
開戶前值得看的三個地方
把這篇收成三個開戶前五分鐘能做完的動作:
- 找「客戶資產保管」條款:平台的證券條款裡有沒有寫資產分離、由誰託管。找不到這一節本身就是資訊。
- 確認清算與託管機構:底層是哪家持牌券商,該機構是不是 SIPC 會員。
- 分清楚帳戶裡每類資產的保護結構:股票、現金、穩定幣、代幣化資產,四種東西四套邏輯,別拿股票的保障想像全部。
最後仍要把醜話說在前面:託管結構管的是「平台倒了資產在不在」,管不了市場漲跌,也管不了你自己的操作。完整的風險清單與自保動作,見風險與自保。
資料來源與延伸查證
更新紀錄:2026-09-02 首次發布;2026-09-09 補券商倒閉的實際處理流程、三種持有方式的信任環節對照,以及非美國稅務居民的繼承問題。另補一張 SIPC 官網保障範圍頁面的截圖(截於 2026-09)。本文為一般性教育整理;2026-09-28 遺產稅一節寫明 6 萬美元的申報門檻。
常見問題
都不是,它的單位是「每一名客戶」,而客戶是按法律上的持有身分來分的。同一人在同一家券商開兩個同類型的個人帳戶,通常會被合併計算,不會因為多開一個帳戶就多一份上限;反過來,身分真的不同的帳戶則可能分開計算。具體怎麼劃分依 SIPC 的規則而定,金額大到你需要計較這件事的時候,值得直接去 SIPC 官網的說明頁核對。
不是同一套,而且中間多了一層。複委託是你委託本地券商,本地券商再透過外國券商去下單與保管,所以你的對手方是本地那家,適用的保障制度也是本地的,不能直接套 SIPC。這不代表複委託比較危險,只是本文描述的環節要再加一段:出事時你先面對的是本地券商與本地主管機關,而不是美國的那一套流程。
SIPC 處理的是其會員券商倒閉時客戶資產不見的情況,而代幣化商品的發行方通常不是這種身分,所以不能預設它會接住這一層。代幣化持有的權利來自發行方的條款、其背後的資產安排與智能合約,而不是來自你與某家券商的客戶關係。要判斷這一層的保障,只能回到產品條款裡寫的託管與破產安排,沒有現成的外部機制可以套用。