Custodia
A nombre de quién están tus acciones, y qué día importa saberlo
Comprar un certificado local ya implica confiar en una cadena de intermediarios, y casi todos lo dan por hecho. Lo que sorprende al comprar la acción de EE. UU. directamente es que la cadena sigue ahí con otra forma: el papel queda a nombre del bróker y lo tuyo vive en sus libros. Da igual todos los días menos uno.
Quien invierte desde América Latina ya está acostumbrado a una cadena de intermediarios. Al comprar un certificado local que replica una acción extranjera hay un emisor, un depositario y un custodio en el exterior, y la mayoría lo sabe aunque no piense en ello. Lo que sorprende al pasar a comprar acciones de EE. UU. directamente es que la cadena no desaparece: solo cambia de forma, y una de sus piezas es que el papel no queda a tu nombre.
Street name: tu acción figura a nombre del intermediario
La modalidad habitual en el mercado estadounidense se llama street name. La acción queda registrada a nombre del bróker o, más exactamente, de una entidad de depósito donde el bróker tiene cuenta. Lo tuyo existe en los libros internos del bróker, como una línea que dice que esta cuenta posee tantas acciones.
Suena incómodo, pero es la estructura estándar y existe por una razón práctica: una operación se ejecuta en milisegundos, mientras que cambiar el nombre registrado a nivel de la empresa toma días. Para que el mercado funcione rápido, la propiedad tiene que vivir en una capa de registros intermedia.
Lo que sí tienes es la propiedad beneficiaria. Te corresponden las variaciones de precio, cobras los dividendos y en general puedes votar a través del bróker. Lo que no tienes es tu nombre escrito en el registro de accionistas de la empresa. En un día cualquiera, esa diferencia vale cero.
Segregación: lo que separa tus activos de los acreedores del bróker
La pregunta detrás de «qué pasa si quiebra» no es a nombre de quién figura la acción, sino si los activos de los clientes están mezclados con los de la propia firma.
Las reglas que se aplican a los brókers autorizados en EE. UU. obligan a separarlos. Los valores de clientes totalmente pagados deben mantenerse aparte y el efectivo de clientes tiene que estar en cuentas reservadas para ellos. La consecuencia importante es que lo segregado no forma parte de la masa de la quiebra, así que los acreedores de la firma en principio no lo alcanzan.
Por eso la pregunta «¿esta entidad es un bróker autorizado y bajo qué regulador?» vale mucho más que «¿es una plataforma grande?». El tamaño no crea segregación; la regulación sí.
¿Qué ocurre de verdad cuando un bróker quiebra?
Este escenario se ha dado varias veces en la historia del mercado estadounidense, así que el procedimiento está documentado y no es especulación.
Lo habitual es que se designe a alguien para administrar la liquidación. Su primer movimiento no es vender activos sino buscar otro bróker al que trasladar en bloque las cuentas de los clientes. Para la mayoría, el desenlace es entrar una mañana a otra aplicación y ver la cartera intacta. Solo cuando los registros están tan desordenados que el traslado no se puede hacer, o cuando falta parte de lo que debía estar segregado, entran los mecanismos de compensación.
El orden importa: primero traslado, después compensación. La compensación es la red debajo del trapecio, no la vía normal.
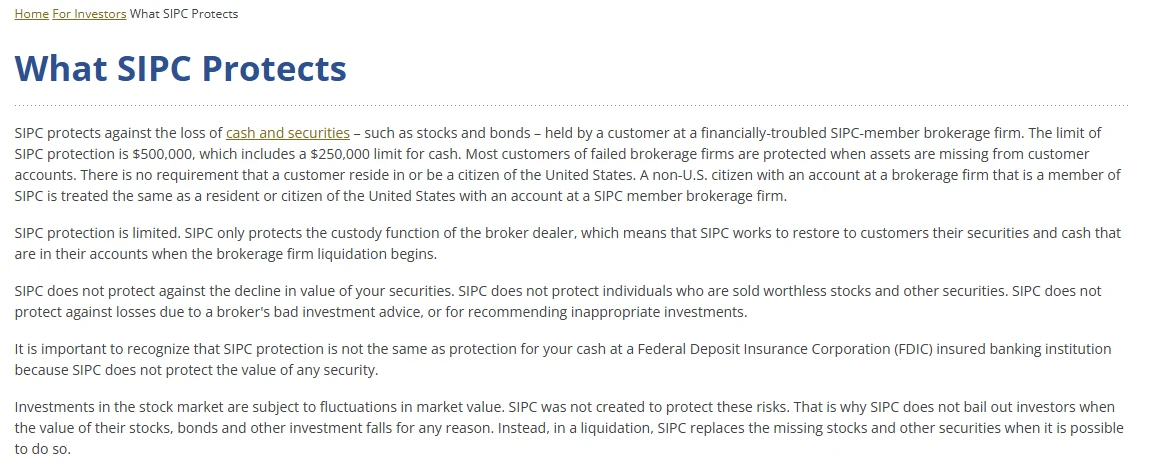
¿Qué cubre SIPC y qué no?
SIPC es el mecanismo que protege a los clientes de los brókers miembros en EE. UU. Tiene dos rasgos que suelen malinterpretarse en direcciones opuestas.
El primero es subestimarlo: circula la idea de que solo aplica a estadounidenses. La página que describe el alcance de la protección dice lo contrario, no pone condiciones de nacionalidad ni de residencia del cliente.
El segundo es sobreestimarlo, y ese es el malentendido peligroso. SIPC no es un seguro sobre tu inversión. Cubre el caso en que tus activos desaparecen de la cuenta porque el bróker colapsó. Si la acción que compraste cae 60% porque el mercado bajó, no hay mecanismo que lo compense, ni debería haberlo. El límite es de 500.000 dólares por cliente, con un máximo de 250.000 en efectivo.
En una línea: protege la existencia del activo, no su precio.
Tres formas de tener, tres cantidades de eslabones
Puestas una al lado de la otra, estas tres formas no se distinguen por ser más o menos riesgosas en abstracto, sino por en cuántas partes tienes que confiar.
| Forma de tenencia | En quién confías | Qué pasa si falla un eslabón |
|---|---|---|
| Acción de EE. UU. vía bróker autorizado | El bróker y la entidad de depósito | Las cuentas suelen trasladarse a otro bróker; para lo faltante existe una red de compensación |
| Acción tokenizada | La plataforma, el emisor del token, el custodio del activo subyacente y el contrato inteligente | Depende del eslabón; tus derechos los define el contrato del producto y no se heredan de la acción |
| Criptoactivo en billetera propia | Solo tú | No hay nadie que pueda quebrar, y tampoco nadie que pueda devolverte el acceso si pierdes la clave |
Ninguna fila gana en todos los frentes. La primera tiene pocos eslabones pero dependes de terceros; la última no depende de nadie, aunque cualquier error es definitivo. La del medio es la que más se lee por encima, porque en la pantalla se parece a la primera mientras que en varios aspectos su estructura se acerca más a la última. Esa distinción está desarrollada en acción real frente a acción tokenizada.
Tres cosas para leer antes de abrir cuenta
No hace falta leer toda la documentación legal. Estos tres puntos responden casi todo lo que trata este artículo.
Qué entidad custodia realmente tus activos. El nombre de la aplicación no siempre es el del contrato. Averigua cuál es el bróker, cuál el custodio y ante qué regulador responden.
Si lo que compras es la acción o un contrato derivado sobre ella. En la pantalla de precios se ven casi igual, pero ocupan filas distintas de la tabla de arriba.
La parte de los términos que habla del escenario de insolvencia. Es la sección menos leída y la única que describe el día en que lo demás deja de importar. En riesgos y cómo protegerte hay una lista de verificación más completa.
Fuentes y dónde verificarlo por tu cuenta
Historial de actualizaciones: 2026-09-09, primera publicación, con una captura de la página de cobertura de SIPC. Los límites y condiciones vigentes son los del sitio oficial de SIPC, y la estructura de custodia de cada plataforma es la que figura en los términos del producto.
Preguntas frecuentes
Si se trata de acciones mantenidas a través de un bróker autorizado y los activos de clientes estaban segregados como corresponde, tu parte no integra la masa de la quiebra, y el desenlace habitual es que las cuentas se trasladen en bloque a otro bróker. El riesgo real aparece cuando los registros fueron llevados mal o cuando falta parte de lo que debía estar segregado, y ahí recién entran los mecanismos de compensación. Con productos tokenizados la respuesta no es automáticamente esa: hay que leer los términos del emisor.
La página que describe el alcance de la protección de SIPC no establece condiciones de nacionalidad ni de residencia, de modo que una cuenta abierta en un bróker miembro se trata bajo el mismo mecanismo sin importar dónde vivas. Lo que sí conviene tener claro es que la cobertura está atada a la condición de miembro del bróker en sí, no a la plataforma o la aplicación que ves en pantalla, así que la pregunta a responder es quién es realmente el bróker detrás de tu cuenta.
En principio sí, el mercado estadounidense conserva formas de registro directo a nombre del inversionista, pero son más lentas, más caras y vuelven engorroso operar, así que muy pocos inversionistas minoristas las eligen. Para quien compra y vende con normalidad, el beneficio no compensa la incomodidad; resulta mucho más útil dedicar ese esfuerzo a averiguar qué entidad custodia tus activos y bajo qué regulación opera.