Dividendos
Rendimiento por dividendo: la fracción que casi nadie mira completa
Buscar una renta en dólares es una idea razonable, y ordenar por rendimiento parece la manera obvia de empezar. Solo que el rendimiento es dividendo dividido entre precio, y el precio se mueve miles de veces más seguido que el dividendo. Los primeros puestos de esa lista suelen estar ocupados por acciones que acaban de caer.
Mucha gente en la región llega a las acciones de EE. UU. buscando lo mismo: una renta en dólares. La idea es sensata, y por eso el primer filtro que casi todos aplican es ordenar por rendimiento de dividendo y mirar los de arriba. El problema es que ese ranking está construido con una fracción cuyo denominador se mueve mucho más que el numerador.
Una fracción con un denominador nervioso
El rendimiento por dividendo es el dividendo anual dividido entre el precio de la acción. El numerador lo decide un directorio unas pocas veces al año, en una reunión. El denominador cambia cada segundo de la rueda. De ahí que ver una empresa en 8% y otra en 2% no diga gran cosa sobre cuál reparte más.
Una acción que paga 2 dólares al año rinde 2% si cotiza en 100. Si el precio cae a 25 y el dividendo todavía no se ha recortado, el rendimiento salta a 8%. En el ranking sube a los primeros puestos, cuando lo que acaba de pasar es que perdió tres cuartas partes de su valor. Por eso las listas de «mayores rendimientos» suelen estar llenas de empresas con problemas.
La forma sana de leer el dato es tratarlo como una pregunta y no como una respuesta: sirve para saber qué revisar después. Las secciones siguientes son ese después.
Tres fechas deciden quién cobra
Antes de juzgar la calidad de un dividendo hay que desarmar un malentendido mecánico. Es común comprar apurado porque falta poco para el reparto, como si fuera dinero que se recoge del piso. Estas tres fechas explican por qué no lo es.
| Fecha | Qué ocurre | Qué decide para ti |
|---|---|---|
| Ex dividendo | El precio de referencia se ajusta a la baja en aproximadamente el monto del dividendo | Comprando desde ese día, no cobras este reparto |
| Registro | La empresa toma la foto de quiénes son accionistas | Queda cerrada la lista de quienes cobran |
| Pago | Se transfiere el dinero | El dividendo llega a la cuenta, semanas después |
La clave está en la primera fila. El ajuste del precio de referencia tiene sentido, porque ese dinero está saliendo de la empresa. Dicho de otro modo, el dividendo no es un agregado, es una parte de tu valor cambiando de forma: deja de estar en el precio y pasa a estar en efectivo. Quien compra solo para alcanzar el reparto recibe ese monto y pierde aproximadamente lo mismo en la cotización.
El payout: el número que conviene mirar antes que el rendimiento
Si solo pudieras acompañar el rendimiento con un indicador, que sea el payout, la porción de las utilidades que se reparte. Responde lo que el rendimiento no responde: de dónde sale ese dividendo y si puede sostenerse.
Una empresa que reparte 30% de lo que gana tiene margen: si las utilidades caen un tercio, el dividendo aguanta. Una que reparte 95% casi no tiene colchón, y le basta un trimestre malo para elegir entre recortar o endeudarse. Cuando el número pasa de 100%, la empresa está repartiendo más de lo que gana, y eso no se sostiene mucho tiempo.
Hay una excepción: ciertas figuras, como los fideicomisos inmobiliarios, están obligadas por ley a repartir la mayor parte de sus ingresos, así que un payout alto es normal en ellas. Para esos casos se usan medidas de flujo de caja en lugar de la utilidad contable.
Un CEDEAR con dividendo no es lo mismo que la acción
Quien invierte desde América Latina suele tener a mano un instrumento local que replica acciones extranjeras, y ahí el dividendo pasa por una cadena distinta. La empresa paga en dólares, el certificado local reparte según su propio ratio y su propio calendario, y el monto que llega a tu cuenta puede estar convertido a moneda local por el camino.
No es peor por sí mismo, pero significa que el rendimiento que ves en el instrumento local y el de la acción original no son directamente comparables. Se les suman el ratio de conversión, el tipo de cambio aplicado y el tratamiento impositivo del país donde cotiza el certificado.
Con acciones tokenizadas ocurre algo parecido y por eso vale la pena revisar antes: el trato de los dividendos depende del diseño del emisor y está en los términos del producto, no se hereda automáticamente de la acción. Esa es una de las diferencias que separa a la acción real de su versión tokenizada.
La trampa de valor: cuando el número alto es mala noticia
Juntando lo anterior aparece una situación con nombre propio: la trampa de valor. La acción está barata según todos los indicadores, el rendimiento por dividendo se ve espléndido, todo en la pantalla invita, y está barata precisamente porque el mercado ya vio algo que los indicadores todavía no reflejan.
Las señales suelen venir juntas: rendimiento muy por encima del de empresas comparables del mismo sector, payout pegado al techo o por encima, precio en caída sostenida y deuda creciendo. Cuando aparecen las cuatro a la vez, lo más probable es que el dividendo esté por recortarse, y el día del recorte caen el rendimiento y el precio otra vez.
No hay fórmula que separe una trampa de una oportunidad real. Lo único que ayuda es entender por qué cayó el precio y poder explicar en qué crees que el mercado se equivoca. Sin esa explicación, un 9% es solo un número bonito en una pantalla.
La retención que se aplica antes de que veas el dinero
Es la parte que más se olvida al calcular la renta efectiva. Los dividendos que pagan empresas de EE. UU. a inversionistas no residentes se retienen en origen, y la tasa por defecto es 30%. Lo que llega a tu cuenta es el resto.
Esa tasa puede ser menor si entre tu país de residencia fiscal y EE. UU. hay un convenio para evitar la doble imposición vigente y presentaste el formulario que acredita residencia ante el intermediario. La situación de los convenios cambia según el país y con el tiempo, así que este es un punto para verificar en tu caso concreto y no con una cifra escuchada por ahí.
El efecto práctico: un rendimiento de 4% con retención de 30% deja 2,8% efectivo, y esa diferencia alcanza para dar vuelta una comparación entre dos alternativas. Puedes estimarlo con la calculadora de retención sobre dividendos, y si quieres el panorama completo de costos está el desglose de comisiones.
Con un ETF de bonos la cuenta cambia: la parte de intereses no lleva retención para extranjeros, y en fondos de deuda del Tesoro como SGOV o TLT eso es casi todo lo repartido. Cómo ver ese porcentaje y recuperar lo que te hayan retenido de más está en ETF de bonos con retención del 30 %: qué es el QII.
Fuentes y dónde verificarlo por tu cuenta
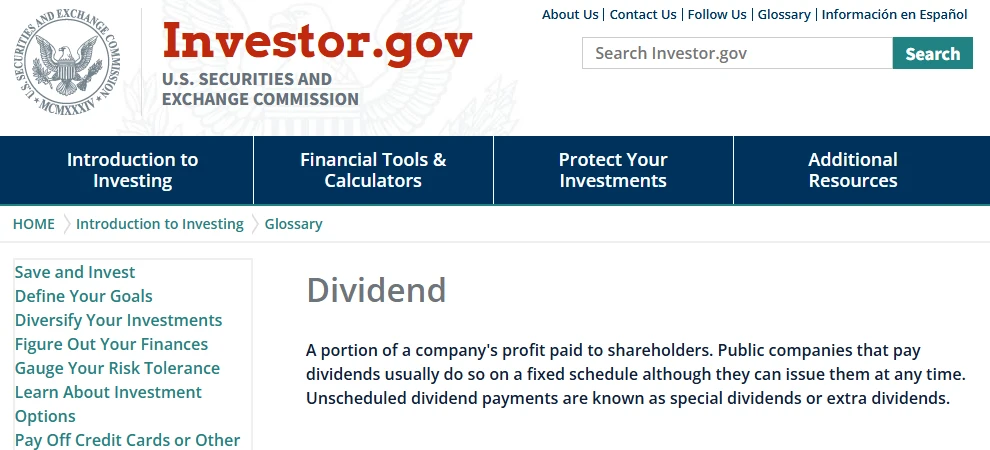
Historial de actualizaciones: 2026-09-09, primera publicación, con una captura del glosario de dividendos de la Comisión de Bolsa y Valores de EE. UU. Para inversión de cartera, la retención de EE. UU. es de 10 % si resides en México; 15 % en España, Chile o Venezuela; 30 % en Argentina, Colombia, Perú, Ecuador o Uruguay; aplica ese porcentaje al rendimiento anunciado antes de comparar. 2026-10-06: se agrega el caso de los ETF de bonos.
Preguntas frecuentes
Normalmente no, porque en la fecha ex dividendo el precio de referencia ya se ajusta a la baja en aproximadamente el monto que se va a repartir. Recibes ese dinero pero el valor equivalente salió de la cotización, así que tu patrimonio queda casi igual. Para un inversionista no residente en EE. UU. el resultado es peor todavía, porque sobre el dividendo se aplica retención en origen mientras que la baja del precio no se compensa con nada.
No existe un umbral que sirva para todos los sectores, y por eso conviene comparar dentro del mismo rubro en lugar de contra una cifra fija. La verificación más práctica es mirar el payout al mismo tiempo: un rendimiento alto junto a un payout pegado a 100% o por encima es una advertencia, mientras que un rendimiento alto con payout bajo merece que investigues por qué el precio está tan castigado.
Depende del diseño del emisor y está escrito en los términos del producto, no se hereda automáticamente de la acción original. Hay modelos que reflejan el dividendo en el valor del token y hay otros que lo tratan de otra manera. Por eso, si tu decisión se apoya en el flujo de dividendos, conviene leer los términos del producto concreto que vas a comprar en lugar de deducirlos de la acción que cotiza en bolsa.