Impuestos
ETF de bonos de EE. UU. con retención del 30 %: qué es el QII, cuánto te debían retener y cómo recuperar el resto
La respuesta corta: lo que reparte un ETF de bonos del Tesoro sale casi todo de intereses, y la ley de EE. UU. exime de retención esa parte cuando el inversor es extranjero. En ETF que solo tienen deuda del Tesoro, como SGOV o TLT, el QII de 2025 fue de 100 %: por norma no debían retenerte nada. Si en tu estado de cuenta aparece igual una retención del 30 % (o la de tu convenio), suele ser por una de tres razones: el intermediario no aplicó la exención al pagar, tu W-8BEN tiene un problema, o ese ETF no reparte solo intereses. Aquí ves cómo distinguir cada caso, las dos vías para recuperar el dinero y a partir de qué monto vale la pena reclamarlo por tu cuenta.
Primero: ¿esa retención correspondía o no?
En el detalle de cada distribución que te muestra la plataforma o el bróker hay tres cifras: monto bruto, retención y neto acreditado. Con estos tres pasos sabes en qué caso estás.
- Confirma que tienes el ETF en sí. Si lo compraste con un bróker estadounidense, o en una plataforma cuya custodia la lleva un bróker de EE. UU., eres el beneficiario efectivo y lo que sigue te aplica. En los certificados de acciones tokenizadas el ETF lo tiene el emisor, la retención sobre lo que reparte depende de sus términos y el reembolso que se explica abajo no sirve; esto es una deducción nuestra a partir de cómo están armados esos productos, así que si tienes uno, lee primero qué dicen sus términos sobre dividendos.
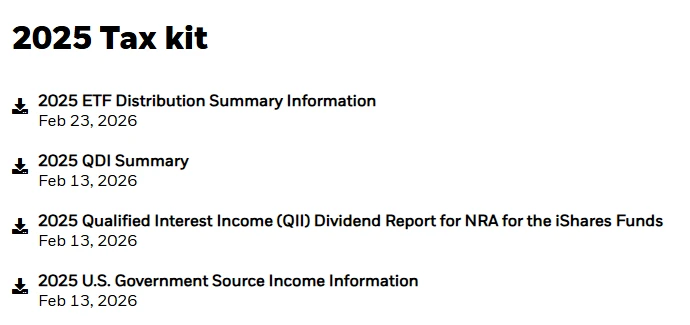
- Busca el QII de ese ETF. Las gestoras publican a comienzos de cada año el dato del año anterior; iShares lo incluye en su tax kit anual. Para otras gestoras, busca “código del ETF + QII” o “interest-related dividends”; suele estar en la página de información fiscal del fondo.
- Comprueba que tu W-8BEN siga vigente. Es el formulario con el que le dices al intermediario que no eres estadounidense y en qué país resides; en general vence al final del tercer año después del año en que lo firmaste. Casi todas las plataformas muestran su estado en la configuración de la cuenta o en los datos fiscales; si venció, fírmalo de nuevo.
Si el QII es 100 %, te retuvieron igual y tu W-8BEN está en regla, te retuvieron de más: las secciones cinco y seis explican cómo recuperarlo. Si el QII es menor y lo retenido se parece a lo que sale en la sección cuatro, la retención está bien hecha y no hay nada que reclamar.
Qué es el QII y por qué los intereses no llevan retención
A un extranjero, Estados Unidos casi no le retiene sobre intereses: los de bonos del Tesoro o de depósitos bancarios llegan sin descuento. Sobre los dividendos de empresas sí retiene, 30 % o la tasa menor del convenio con tu país. Para la ley estadounidense un ETF es una sociedad de inversión regulada (RIC), y cuando te pasa los intereses de sus bonos los paga con nombre de “dividendo”; sin una regla especial, se retendrían como dividendo.
La sección 871(k) del Código de Rentas Internas cierra ese hueco: la parte del dividendo del fondo que viene de intereses se llama “dividendo relacionado con intereses” (interest-related dividends) y, si el fondo informa ese monto por escrito, el extranjero no sufre retención. El porcentaje QII (Qualified Interest Income) que publican las gestoras es justamente esa parte sobre todo lo repartido en el año. La misma sección exime también los “dividendos de ganancias de capital a corto plazo” del fondo, siempre que no hayas estado 183 días o más en EE. UU. ese año.
Hay dos condiciones. La primera, no tener 10 % o más del fondo, algo que a un pequeño inversor no le pasa. La segunda, que el agente de retención tenga tu declaración de beneficiario efectivo, es decir, el W-8BEN; sin ese formulario la exención no aplica.
QII de los ETF de bonos más comunes (año 2025)
Los porcentajes salen de la información fiscal de 2025 que publicó iShares. Son promedios del año: la composición de cada pago mensual puede variar, pero sirven para estimar la retención correcta del año completo. Los de 2026 se publican a comienzos de 2027. Las dos últimas columnas muestran cuánto debían retenerte por cada 100 USD repartidos, sin convenio y con el 10 % del convenio con México.
| ETF | Qué tiene | QII 2025 | Retención correcta sin convenio (30 %) | Retención correcta desde México (10 %) |
|---|---|---|---|---|
| SGOV | Letras del Tesoro de 0 a 3 meses | 100 % | 0 USD | 0 USD |
| SHV | Letras del Tesoro a menos de 1 año | 100 % | 0 USD | 0 USD |
| IEF | Bonos del Tesoro de 7 a 10 años | 100 % | 0 USD | 0 USD |
| TLT | Bonos del Tesoro a más de 20 años | 100 % | 0 USD | 0 USD |
| AGG | Bonos agregados de grado de inversión de EE. UU. | Cerca de 93 % | Cerca de 2,1 USD | Cerca de 0,7 USD |
| LQD | Bonos corporativos en dólares, grado de inversión | Cerca de 85 % | Cerca de 4,5 USD | Cerca de 1,5 USD |
| HYG | Bonos corporativos en dólares de alto rendimiento | Cerca de 82 % | Cerca de 5,4 USD | Cerca de 1,8 USD |
Los ETF de bonos corporativos tienen un QII más bajo. Según entendemos, parte de su cartera son bonos en dólares emitidos por empresas extranjeras, y esos intereses no son de fuente estadounidense, así que no cuentan como QII. Lo que reparte un ETF de acciones, como SPY o VOO, son sobre todo dividendos de empresas y no intereses: ahí la retención completa es la que corresponde y no hay nada que recuperar.
Con números: 1000 USD de distribuciones en un año
Retención correcta = distribución × (1 − QII) × tasa de tu país. Supongamos que vives en un país sin convenio, como Argentina, Colombia o Perú, tu W-8BEN está vigente y en un año cobras 1000 USD de un mismo ETF:
| ETF | Retención correcta | Si te retuvieron el 30 % completo | Retenido de más, recuperable |
|---|---|---|---|
| SGOV, TLT | 0 USD | 300 USD | 300 USD |
| AGG | 1000 × 7 % × 30 % = 21 USD | 300 USD | 279 USD |
| LQD | 1000 × 15 % × 30 % = 45 USD | 300 USD | 255 USD |
| HYG | 1000 × 18 % × 30 % = 54 USD | 300 USD | 246 USD |
Con convenio la cuenta es la misma con tu tasa. Si vives en México y el intermediario aplicó el 10 % a todo, en TLT te retuvieron 100 USD que no correspondían, y en AGG, 93 de 100. Para ver el neto que debías cobrar, calcula (1 − QII) × tu tasa y ponlo en el campo de tasa de la calculadora de retención: para AGG sin convenio, 2,1. La diferencia con lo que te acreditaron es lo retenido de más.
Primera vía: que el intermediario corrija antes del 15 de marzo
El IRS le deja al agente de retención un margen para corregir: si detecta una retención de más antes del 15 de marzo del año siguiente, puede devolvértela o descontarla de lo que deba retenerte después. Muchas gestoras publican el QII del año recién a comienzos del siguiente, así que es posible que algunos intermediarios retengan el 30 % al pagar y ajusten cuando sale el porcentaje.
- Entre enero y marzo, revisa los movimientos de la cuenta por si aparece un ajuste de impuestos o una devolución de retención.
- Si en febrero no ves nada, escribe a soporte y pregunta tres cosas: ¿aplican la exención por QII al pagar dividendos relacionados con intereses? ¿Ajustan y devuelven cuando sale el porcentaje del año? ¿Me van a emitir el formulario 1042-S?
- Si compras en una plataforma que opera con un bróker estadounidense detrás, la consulta va al soporte de esa plataforma, que es quien trata con el custodio.
Pasado el 15 de marzo el intermediario ya no puede corregir por su cuenta, y solo queda la segunda vía.
Segunda vía: pedir el reembolso al IRS con el 1040-NR
Si tu único vínculo con EE. UU. son retenciones como esta, puedes usar el “procedimiento simplificado para reclamar ciertos reembolsos” (Simplified Procedure for Claiming Certain Refunds) de las instrucciones del formulario 1040-NR. Las condiciones: eres extranjero no residente, no tienes actividad comercial en EE. UU., todo tu impuesto estadounidense quedó pagado con las retenciones y presentas la declaración solo para recuperar lo retenido.
- Consigue el 1042-S. Es el comprobante que te emite el agente de retención con lo pagado y lo retenido; por norma se emite antes del 15 de marzo del año siguiente. Si la plataforma no te lo da, pídelo: la solicitud de reembolso lo lleva adjunto.
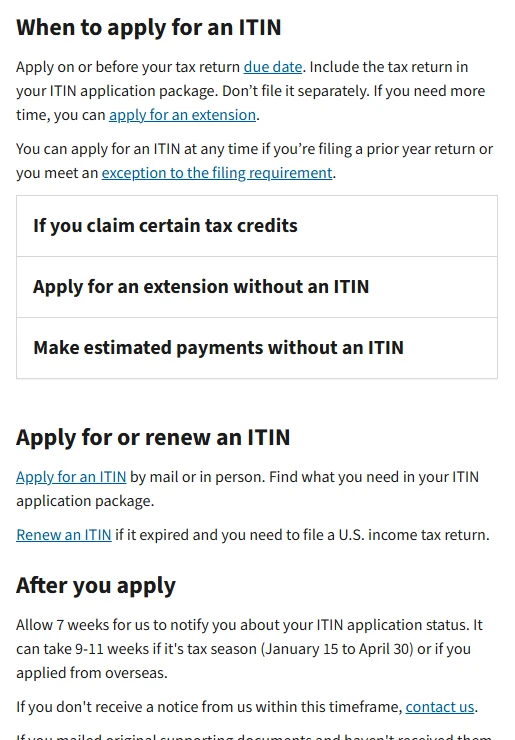
- Tramita el ITIN. El 1040-NR pide un número de identificación de contribuyente, y un extranjero normalmente usa el ITIN. Se pide con el formulario W-7, adjuntando el pasaporte original o una copia certificada por la entidad que lo emitió, y se envía junto con el 1040-NR. También se puede hacer con un agente certificador autorizado por el IRS (CAA), y así no mandas el pasaporte original a EE. UU.
- Completa el 1040-NR. Con el procedimiento simplificado, en el Schedule NEC va la distribución, en la línea 25g la retención que figura en el 1042-S, en el Schedule OI respondes todas las preguntas (incluido el país y el artículo del convenio si tienes uno), y adjuntas copia del 1042-S.
- Ojo con los plazos. Para un no residente sin salarios en EE. UU., la fecha límite suele ser el 15 de junio del año siguiente; si se te pasa, todavía puedes reclamar, pero en general dentro de los 3 años posteriores al plazo original. Una declaración en papel suele tardar varios meses en procesarse.
¿Conviene hacerlo por tu cuenta? Nuestra sugerencia es mirar el monto: si lo retenido de más son unas decenas de dólares, el tiempo del ITIN y del correo internacional probablemente cueste más que lo que vas a recuperar; desde unos cientos de dólares, y si piensas seguir con el ETF varios años, tramitar el ITIN una vez facilita mucho los años siguientes. Si prefieres no llenarlo tú, busca un contador que conozca el 1040-NR y pregunta el honorario antes de encargárselo.
Lo que cambia según tu país
Según el resumen de convenios del IRS, para un inversor de cartera la retención sobre dividendos es de 10 % si resides en México y de 15 % en España, Chile o Venezuela; en países sin convenio, como Argentina, Colombia, Perú, Ecuador o Uruguay, es de 30 %. Esa tasa solo afecta a la parte que no es QII. Por eso el QII pesa más cuanto más alta es tu tasa: con el mismo TLT, alguien en Colombia deja de perder 30 de cada 100 USD, y alguien en México, 10.
En tu país esa distribución sigue siendo ingreso del exterior. Cómo la trata México, y qué pasa con lo que ya retuvo EE. UU., está en la guía de impuestos de las acciones de EE. UU. y doble imposición; para otros países, la calculadora de retención tiene un apartado sobre doble imposición. Guarda cada año el 1042-S, el detalle de distribuciones y cualquier aviso de reembolso en la misma carpeta, por si tu administración tributaria te los pide. Y si piensas usar un ETF de bonos para guardar un fondo de reserva, recuerda que el impuesto es solo uno de los costos: el tipo de cambio y la diferencia entre compra y venta están en el desglose de comisiones.
Fuentes y dónde verificarlo por tu cuenta
- iShares: 2025 Tax Kit, porcentaje QII de cada fondo
- Cornell LII: sección 871 del Código de Rentas Internas, incluida la 871(k) sobre dividendos relacionados con intereses
- IRS: Publicación 515, retenciones a extranjeros no residentes
- IRS: instrucciones del formulario 1040-NR, procedimiento simplificado de reembolso
- IRS: tablas de convenios tributarios (tasas sobre dividendos por país)
- IRS: página del ITIN, cuándo solicitarlo y cuánto tarda
Historial de actualizaciones: 2026-10-06, primera publicación. Los porcentajes QII salen de la información fiscal de 2025 de iShares; cuando se publiquen los de 2026, la tabla se actualizará. Esta guía no es asesoría fiscal.
Preguntas frecuentes
En 2025 el QII de SGOV fue de 100 %, así que un extranjero con el W-8BEN vigente no debería sufrir retención sobre esa parte. Si en tu estado de cuenta aparece una retención, espera a que el intermediario corrija antes del 15 de marzo del año siguiente; si no lo hace, puedes pedir el reembolso con el formulario 1040-NR.
Las gestoras lo publican a comienzos de cada año para el año anterior. iShares lo incluye en su tax kit anual; para otras, busca “código del ETF + QII” o “interest-related dividends”, que suele estar en la página fiscal del fondo. Es un promedio anual y sirve para estimar la retención correcta del año.
El 1040-NR pide un número de identificación de contribuyente y un extranjero normalmente usa el ITIN. La primera vez puedes enviar el formulario W-7 junto con el 1040-NR, con el pasaporte original o una copia certificada por la entidad emisora, o tramitarlo con un agente certificador autorizado por el IRS.
Para un no residente sin salarios en EE. UU., la fecha límite del 1040-NR suele ser el 15 de junio del año siguiente. Pasada esa fecha todavía puedes reclamar, pero en general dentro de los 3 años posteriores al plazo original; después ya no se recupera.