Thuế
ETF trái phiếu Mỹ bị giữ 30% tiền chia, có lấy lại được không? Tra tỷ lệ QII và cách xin hoàn thuế
Nói ngắn gọn: tiền chia của ETF trái phiếu Mỹ phần lớn đến từ tiền lãi trái phiếu, và luật thuế Mỹ miễn khấu trừ phần này cho người nước ngoài. Những ETF chỉ nắm trái phiếu Chính phủ Mỹ như SGOV, TLT có tỷ lệ QII năm 2025 là 100%, tức theo quy định không bị giữ đồng nào. Nếu sao kê của bạn vẫn ghi bị giữ 30%, thường là một trong ba trường hợp: bên môi giới chưa áp dụng lúc chi trả, mẫu W-8BEN của bạn có vấn đề, hoặc ETF đó vốn không phải toàn bộ là tiền lãi. Bài này chỉ cách phân biệt từng trường hợp, hai con đường lấy lại tiền, và số tiền bao nhiêu thì mới đáng tự xin hoàn.
Trước hết: khoản 30% đó có đáng lẽ không bị giữ không
Mở sao kê tiền chia trên nền tảng hoặc tài khoản môi giới, mỗi lần chi trả đều có ba con số: tổng tiền chia, thuế bị giữ, số thực nhận. Đối chiếu theo ba bước dưới đây là biết mình thuộc trường hợp nào.
- Xác định bạn đang nắm chính ETF đó. ETF mua qua môi giới Mỹ, hoặc qua nền tảng có môi giới Mỹ đứng sau lưu ký, thì bạn là chủ sở hữu hưởng lợi thật sự, và các quy định trong bài áp dụng cho bạn. Chứng chỉ cổ phiếu token hóa thì bên phát hành mới là người nắm ETF, việc giữ thuế trên tiền chia do điều khoản của họ quyết định, nên quy trình xin hoàn bên dưới không dùng được; đây là suy luận của chúng tôi từ cấu trúc sản phẩm, nếu bạn giữ loại chứng chỉ này hãy đọc phần điều khoản về cổ tức của bên phát hành.
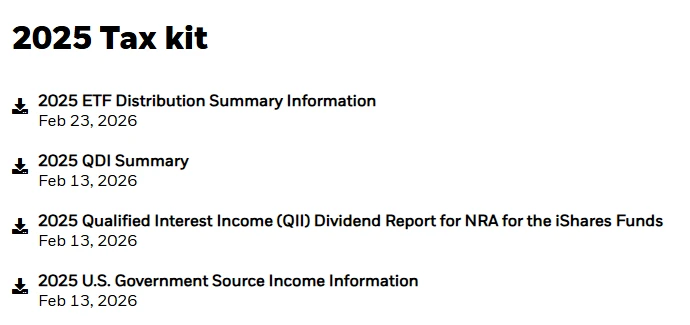
- Tra tỷ lệ QII của ETF đó. Đầu mỗi năm, các công ty quản lý quỹ công bố số liệu của năm trước; iShares đưa vào bộ tax kit hằng năm. Với các quỹ khác, bạn tìm “mã ETF + QII” hoặc “interest-related dividends”, thường nằm ở trang thông tin thuế của quỹ.
- Kiểm tra mẫu W-8BEN còn hiệu lực không. Đây là tờ khai bạn nộp cho bên môi giới để xác nhận mình không phải người Mỹ, thường hết hiệu lực vào cuối năm thứ ba kể từ năm ký. Phần lớn nền tảng cho xem trạng thái ở mục cài đặt tài khoản hoặc thông tin thuế; hết hạn thì ký lại.
Tỷ lệ là 100% mà vẫn bị giữ 30%, W-8BEN cũng không có vấn đề, nghĩa là bạn đã bị giữ thừa; xem mục năm và sáu để lấy lại. Tỷ lệ dưới 100% và số bị giữ gần đúng với con số tính ở mục bốn thì đó là cách giữ đúng, không cần làm gì.
QII là gì: vì sao tiền lãi được miễn giữ
Với người nước ngoài, phần lớn tiền lãi từ Mỹ không bị khấu trừ tại nguồn, ví dụ lãi trái phiếu Chính phủ Mỹ hay lãi tiền gửi ngân hàng. Cổ tức của doanh nghiệp thì bị giữ 30%, mức này giảm được nếu nước bạn có hiệp định thuế đang hiệu lực với Mỹ. Trong luật thuế Mỹ, ETF là một công ty đầu tư được quản lý (RIC); khi quỹ chuyển tiền lãi trái phiếu cho bạn, khoản đó mang tên “cổ tức”, nên nếu không có quy định riêng thì sẽ bị giữ như cổ tức.
Điều 871(k) của Bộ luật Thuế Mỹ lấp chỗ hở này: phần cổ tức của quỹ có nguồn gốc từ tiền lãi gọi là “cổ tức liên quan đến tiền lãi” (interest-related dividends); chỉ cần quỹ thông báo số tiền này bằng văn bản, người nước ngoài được miễn khấu trừ. Tỷ lệ QII (Qualified Interest Income) mà mọi người hay nhắc chính là phần này tính trên tổng tiền chia cả năm. Cùng điều luật cũng miễn giữ cho “cổ tức lãi vốn ngắn hạn” của quỹ, với điều kiện bạn ở Mỹ chưa tới 183 ngày trong năm.
Có hai điều kiện để được miễn. Một là bạn không nắm từ 10% cổ phần của quỹ trở lên, nhà đầu tư cá nhân thông thường không chạm tới mức này. Hai là bên khấu trừ phải có tờ khai chủ sở hữu hưởng lợi của bạn, tức mẫu W-8BEN; không có tờ này thì không được miễn.
Tỷ lệ QII của các ETF trái phiếu thường gặp (năm 2025)
Tỷ lệ trong bảng lấy từ tài liệu thuế năm 2025 do iShares công bố. Đây là số bình quân cả năm, cơ cấu từng lần chia hằng tháng có thể khác, nhưng đủ để ước tính số thuế đúng cho cả năm. Tỷ lệ của năm 2026 phải đầu năm 2027 mới có. Cột cuối tính cho người không có hiệp định thuế, tức chịu mức 30%.
| ETF | Nắm giữ gì | Tỷ lệ QII năm 2025 | Bị giữ đúng trên mỗi 100 đô la tiền chia |
|---|---|---|---|
| SGOV | Tín phiếu Kho bạc Mỹ kỳ hạn 0 đến 3 tháng | 100% | 0 đô la |
| SHV | Tín phiếu Kho bạc Mỹ đáo hạn trong 1 năm | 100% | 0 đô la |
| IEF | Trái phiếu Chính phủ Mỹ kỳ hạn 7 đến 10 năm | 100% | 0 đô la |
| TLT | Trái phiếu Chính phủ Mỹ kỳ hạn trên 20 năm | 100% | 0 đô la |
| AGG | Trái phiếu tổng hợp hạng đầu tư của Mỹ | Khoảng 93% | Khoảng 2,1 đô la |
| LQD | Trái phiếu doanh nghiệp hạng đầu tư bằng đô la | Khoảng 85% | Khoảng 4,5 đô la |
| HYG | Trái phiếu doanh nghiệp lợi suất cao bằng đô la | Khoảng 82% | Khoảng 5,4 đô la |
ETF trái phiếu doanh nghiệp có tỷ lệ thấp hơn. Theo cách chúng tôi hiểu, trong quỹ có một phần là trái phiếu bằng đô la do công ty nước ngoài phát hành, tiền lãi từ phần này không có nguồn từ Mỹ nên không được tính vào QII. Còn tiền chia của ETF cổ phiếu chủ yếu là cổ tức doanh nghiệp, không phải tiền lãi, nên SPY, VOO bị giữ 30% là bình thường, không thuộc diện lấy lại được.
Tính thử: nhận 1.000 đô la một năm thì bị giữ thừa bao nhiêu
Thuế bị giữ đúng = tiền chia × (1 − tỷ lệ QII) × 30%. Giả sử bạn cư trú ở Việt Nam, W-8BEN còn hiệu lực, một năm nhận 1.000 đô la tiền chia từ cùng một ETF:
| ETF | Bị giữ đúng | Nếu bị giữ đủ 30% | Phần giữ thừa có thể đòi lại |
|---|---|---|---|
| SGOV, TLT | 0 đô la | 300 đô la | 300 đô la |
| AGG | 1.000 × 7% × 30% = 21 đô la | 300 đô la | 279 đô la |
| LQD | 1.000 × 15% × 30% = 45 đô la | 300 đô la | 255 đô la |
| HYG | 1.000 × 18% × 30% = 54 đô la | 300 đô la | 246 đô la |
Lấy (1 − tỷ lệ QII) × 30% ra mức thuế thực tế rồi điền vào ô thuế suất của công cụ tính thuế cổ tức, ví dụ AGG thì điền 2,1, kết quả là số tiền bạn đáng lẽ nhận được. So với số thực nhận trên sao kê, chênh bao nhiêu là bị giữ thừa bấy nhiêu.
Cách thứ nhất: chờ môi giới điều chỉnh trước ngày 15/3 năm sau
IRS cho bên khấu trừ một khoảng thời gian để sửa: nếu phát hiện giữ thừa trước ngày 15 tháng 3 năm sau, họ có thể hoàn thẳng cho bạn hoặc trừ vào số thuế phải giữ về sau. Nhiều quỹ đến đầu năm mới công bố tỷ lệ QII cả năm, nên có thể có môi giới giữ trước 30% lúc chi trả rồi điều chỉnh khi có tỷ lệ.
- Từ tháng 1 đến tháng 3, để ý sao kê xem có khoản nào ghi là điều chỉnh thuế hoặc hoàn thuế đã giữ không.
- Sang tháng 2 vẫn chưa thấy thì gửi thư cho bộ phận hỗ trợ, hỏi thẳng ba việc: khi chi trả cổ tức liên quan đến tiền lãi, họ có miễn giữ theo QII không? Sau khi quỹ công bố tỷ lệ cả năm, họ có điều chỉnh và hoàn lại không? Họ có cấp mẫu 1042-S cho bạn không?
- Nếu bạn mua qua một nền tảng có môi giới Mỹ đứng sau, hỏi bộ phận hỗ trợ của chính nền tảng đó; họ là bên làm việc với môi giới lưu ký.
Qua ngày 15/3, bên môi giới không được tự điều chỉnh nữa, chỉ còn cách thứ hai.
Cách thứ hai: tự khai 1040-NR với IRS để xin hoàn
Người chỉ bị khấu trừ tại nguồn, không làm việc hay kinh doanh ở Mỹ, được dùng “thủ tục rút gọn để xin hoàn thuế” (Simplified Procedure for Claiming Certain Refunds) trong hướng dẫn mẫu 1040-NR. Điều kiện: bạn là người nước ngoài không cư trú, không kinh doanh tại Mỹ, toàn bộ thuế Mỹ đã được trả xong qua khấu trừ, và mục đích duy nhất của tờ khai là đòi lại số thuế bị giữ.
- Lấy mẫu 1042-S. Đây là chứng từ bên khấu trừ cấp cho bạn, ghi tiền chia và số thuế đã giữ, theo quy định phải phát hành trước ngày 15/3 năm sau. Nền tảng không gửi thì chủ động yêu cầu, vì hồ sơ xin hoàn phải kèm mẫu này.
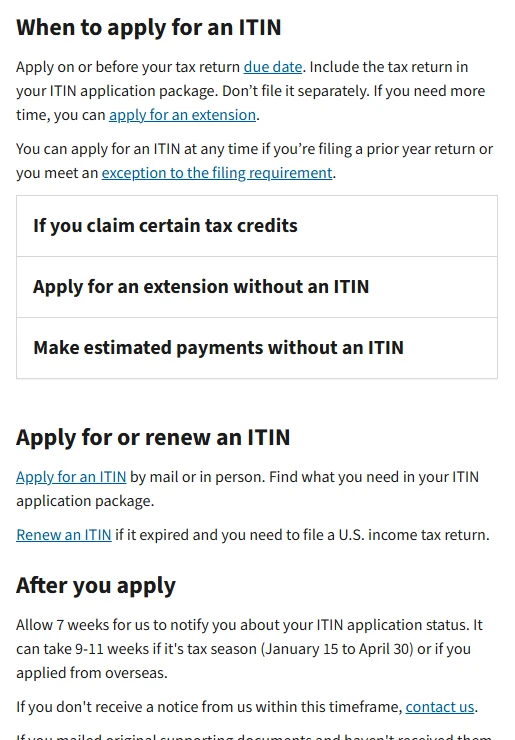
- Xin mã ITIN. Tờ 1040-NR cần mã số người nộp thuế, người nước ngoài thường dùng ITIN. Cách làm là điền mẫu W-7, kèm hộ chiếu bản gốc hoặc bản sao có xác nhận của cơ quan cấp, gửi cùng tờ 1040-NR; cũng có thể làm qua đại lý xác nhận được IRS công nhận (CAA) để khỏi gửi hộ chiếu gốc sang Mỹ.
- Điền 1040-NR. Theo thủ tục rút gọn, Schedule NEC ghi tiền chia, dòng 25g ghi số thuế bị giữ trên 1042-S, Schedule OI trả lời đủ mọi câu, cuối cùng đính kèm bản sao 1042-S.
- Để ý thời hạn. Người không cư trú và không có tiền lương ở Mỹ thường có hạn khai là ngày 15/6 năm sau; trễ hạn vẫn xin hoàn được, nhưng thường phải nộp trong vòng 3 năm kể từ hạn khai ban đầu. Hồ sơ giấy thường mất vài tháng mới được xử lý.
Có đáng tự xin không, gợi ý của chúng tôi là nhìn vào số tiền: giữ thừa chỉ vài chục đô la thì công xin ITIN cộng thư quốc tế rất có thể tốn hơn số được hoàn; từ vài trăm đô la trở lên và bạn còn giữ ETF nhiều năm nữa thì làm ITIN một lần, các năm sau nhẹ hơn nhiều. Không muốn tự điền, bạn có thể nhờ kế toán quen với 1040-NR, hỏi rõ phí trước khi giao việc.
Với người cư trú ở Việt Nam
Việt Nam và Mỹ đã ký hiệp định tránh đánh thuế hai lần ngày 7/7/2015 nhưng đến nay hiệp định chưa có hiệu lực, nên phần ngoài QII vẫn bị giữ 30%, không có mức hiệp định thấp hơn để khai. Nhìn theo hướng ngược lại, QII đáng giá với người Việt hơn: cùng một quỹ TLT, phần được miễn là trọn 30%, ai nhận vài nghìn đô la tiền chia mỗi năm thì khoản này đáng bỏ công theo đuổi.
Về phía Việt Nam, khoản tiền chia này là thu nhập từ nước ngoài; luật thuế thu nhập cá nhân mới tính thế nào với cổ tức và số thuế đã bị Mỹ giữ có được trừ hay không, bạn xem phần tính từng bước trong bài thuế cổ phiếu Mỹ phía Việt Nam. Mỗi năm lưu mẫu 1042-S, sao kê tiền chia và thông báo hoàn thuế vào cùng một thư mục, khi cơ quan thuế hỏi thì có ngay. Nếu bạn định dùng ETF trái phiếu Mỹ để giữ một khoản tiền dự phòng, nhớ rằng thuế chỉ là một phần chi phí; chênh lệch tỷ giá và chênh lệch mua bán có trong phần bóc tách phí.
Nguồn tham khảo và kiểm chứng mở rộng
- iShares: 2025 Tax Kit, tỷ lệ QII của từng quỹ
- Cornell LII: Điều 871 Bộ luật Thuế Mỹ, gồm khoản 871(k) về cổ tức liên quan đến tiền lãi
- IRS: Publication 515, quy định khấu trừ với người nước ngoài không cư trú
- IRS: Hướng dẫn mẫu 1040-NR, thủ tục rút gọn để xin hoàn thuế
- IRS: Trang ITIN, thời điểm nộp và thời gian xử lý
Nhật ký cập nhật: 2026-10-06 đăng lần đầu. Tỷ lệ QII lấy từ tài liệu thuế năm 2025 của iShares; khi có tỷ lệ năm 2026, bảng sẽ được thay số mới. Bài không phải tư vấn thuế.
Câu hỏi thường gặp
Năm 2025, tỷ lệ QII của SGOV là 100%, người nước ngoài có W-8BEN còn hiệu lực được miễn khấu trừ phần này. Nếu sao kê vẫn ghi bị giữ 30%, hãy chờ môi giới điều chỉnh trước ngày 15/3 năm sau; không được điều chỉnh thì tự khai 1040-NR để xin hoàn.
Đầu mỗi năm, công ty quản lý quỹ công bố tỷ lệ của năm trước. iShares đưa vào bộ tax kit hằng năm; với quỹ khác, tìm “mã ETF + QII” hoặc “interest-related dividends”, thường nằm ở trang thông tin thuế của quỹ. Đây là tỷ lệ bình quân cả năm, dùng để ước tính số thuế đúng cho cả năm.
Tờ 1040-NR cần mã số người nộp thuế, người nước ngoài thường dùng ITIN. Lần đầu có thể gửi mẫu W-7 cùng tờ 1040-NR, kèm hộ chiếu bản gốc hoặc bản sao có xác nhận của cơ quan cấp, hoặc làm qua đại lý xác nhận được IRS công nhận.
Người không cư trú và không có tiền lương ở Mỹ thường có hạn khai 1040-NR là ngày 15/6 năm sau. Quá hạn vẫn xin hoàn được, nhưng thường phải nộp trong vòng 3 năm kể từ hạn khai ban đầu; để lâu hơn thì không lấy lại được.