Cổ tức
Tỷ suất cổ tức: một phân số mà ai cũng chỉ nhìn tử số
Tỷ suất cổ tức bằng cổ tức chia cho giá. Cổ tức do một cuộc họp quyết định vài lần mỗi năm, còn giá thì nhảy từng giây. Vậy nên khi bạn thấy một mã 8% và một mã 2%, thứ bạn đang nhìn nhiều khi không phải ai hào phóng hơn, mà là ai vừa rơi giá.
Nhà đầu tư Việt Nam bước sang thị trường Mỹ thường mang theo một thói quen từ sàn trong nước: xem tỷ suất cổ tức như thước đo mức độ hào phóng của doanh nghiệp. Con số càng cao càng đáng mua. Nhưng tỷ suất cổ tức là một phân số, và trong phân số đó, phần dễ thay đổi nhất lại không phải là cổ tức.
Một phân số mà mẫu số động nhiều hơn tử số
Tỷ suất cổ tức bằng cổ tức nhận được trong một năm chia cho giá cổ phiếu. Tử số do hội đồng quản trị quyết định, mỗi năm vài lần, sau một cuộc họp. Mẫu số thay đổi từng giây trong phiên. Cho nên chuyện một mã đang có tỷ suất 8% trong khi mã kia chỉ 2% có thể chẳng nói lên điều gì về việc ai chia nhiều hơn.
Lấy một mã trả 2 đô la cổ tức mỗi năm. Giá 100 thì tỷ suất là 2%. Giá rơi còn 25 mà cổ tức chưa kịp cắt, tỷ suất thành 8%. Nhìn vào bảng xếp hạng theo tỷ suất, nó vừa nhảy lên nhóm đầu, trong khi điều thật sự vừa xảy ra là cổ phiếu mất ba phần tư giá trị. Đây là lý do các danh sách “cổ phiếu tỷ suất cao nhất” thường lẫn rất nhiều doanh nghiệp đang gặp chuyện.
Cách đọc lành mạnh hơn: coi tỷ suất cổ tức là một câu hỏi chứ không phải một câu trả lời. Nó chỉ cho bạn biết nên đi tìm hiểu gì tiếp theo, và ba mục dưới đây là ba hướng tìm.
Ba cái ngày quyết định ai được nhận
Trước khi bàn tới chất lượng cổ tức, cần gỡ một hiểu nhầm về cơ chế. Nhiều người mua vội một cổ phiếu vì thấy sắp chia cổ tức, tưởng như nhặt được tiền. Ba mốc thời gian sau giải thích vì sao không.
| Mốc | Chuyện gì xảy ra | Nó quyết định điều gì cho bạn |
|---|---|---|
| Ngày giao dịch không hưởng quyền | Giá tham chiếu được điều chỉnh giảm xấp xỉ bằng cổ tức sắp trả | Mua từ ngày này trở đi thì không nhận đợt cổ tức này |
| Ngày chốt danh sách | Công ty ghi nhận ai đang là cổ đông | Danh sách nhận cổ tức được khóa lại |
| Ngày thanh toán | Tiền được chuyển đi | Cổ tức thật sự về tài khoản, thường sau đó vài tuần |
Điểm mấu chốt nằm ở mốc đầu tiên: vào ngày giao dịch không hưởng quyền, giá tham chiếu thường được điều chỉnh giảm xấp xỉ bằng số cổ tức sắp trả. Điều đó hợp lý, vì khoản tiền ấy đang rời khỏi công ty. Nói cách khác, cổ tức không phải khoản thêm vào, nó là một phần giá trị của bạn đổi hình dạng từ giá cổ phiếu sang tiền mặt. Ai mua chỉ để “ăn” đợt chia sắp tới thường nhận về đúng số tiền đó dưới dạng cổ tức và mất gần đúng số đó ở giá.
Tỷ lệ chi trả: con số nên xem trước cả tỷ suất
Nếu chỉ được chọn một chỉ số để đi kèm tỷ suất, hãy chọn tỷ lệ chi trả, tức phần lợi nhuận được đem chia. Nó trả lời câu hỏi mà tỷ suất không trả lời: khoản cổ tức này lấy từ đâu ra, và có bền không.
Một công ty chia 30% lợi nhuận vẫn còn dư địa: lợi nhuận giảm một phần ba, cổ tức vẫn giữ được. Một công ty chia 95% thì gần như không còn đệm nào, chỉ cần một quý xấu là phải chọn giữa cắt cổ tức và đi vay để trả. Còn khi con số vượt quá 100%, công ty đang trả nhiều hơn số kiếm được, và tình trạng đó không thể kéo dài.
Có một ngoại lệ đáng biết: vài loại hình doanh nghiệp, chẳng hạn quỹ tín thác bất động sản, bị luật buộc phải chia phần lớn thu nhập, nên tỷ lệ chi trả cao là bình thường với chúng. Với các loại hình đó, người ta dùng thước đo dòng tiền riêng thay vì lợi nhuận kế toán.
Cổ tức bằng cổ phiếu: chỗ thị trường Mỹ khác thói quen trong nước
Ở sàn Việt Nam, chia cổ tức bằng cổ phiếu là chuyện quen thuộc, có năm còn phổ biến hơn chia tiền mặt. Nhà đầu tư nhận thêm cổ phiếu, số lượng nắm giữ tăng lên, và cảm giác là mình vừa được thêm cái gì đó.
Trên thị trường Mỹ, chuyện này hiếm hơn nhiều. Khi các công ty niêm yết ở Mỹ muốn tăng số lượng cổ phiếu đang lưu hành trên tay cổ đông, họ thường làm bằng chia tách cổ phiếu chứ không gọi là cổ tức. Còn khi muốn trả lại giá trị cho cổ đông mà không phải chia tiền, họ hay chọn mua lại cổ phiếu quỹ.
Khác biệt này quan trọng khi bạn đọc dữ liệu: một mã Mỹ hiện tỷ suất cổ tức 3% thì gần như chắc chắn đó là 3% tiền mặt, không phải hỗn hợp tiền và cổ phiếu. Điều đó làm con số dễ so sánh hơn, nhưng cũng có nghĩa là khoản đó chịu thuế ngay tại nguồn, chuyện sẽ bàn ở mục cuối.
Còn với cổ phiếu Mỹ token hóa, cách xử lý cổ tức không đương nhiên giống hệt cổ phiếu gốc; đây là một trong những chỗ khác biệt giữa token hóa và cổ phiếu thật mà bạn nên đọc kỹ điều khoản của bên phát hành trước khi tính toán dựa vào cổ tức.
Bẫy giá trị: khi tỷ suất cao là tín hiệu xấu
Gộp bốn mục trên lại sẽ ra một tình huống có tên riêng trong tiếng Anh: bẫy giá trị. Cổ phiếu rẻ theo mọi chỉ số, tỷ suất cổ tức đẹp, mọi thứ trên bảng số đều mời gọi, và nó rẻ vì thị trường đã nhìn thấy thứ mà bảng số chưa kịp phản ánh.
Dấu hiệu thường đi cùng nhau: tỷ suất cao bất thường so với các doanh nghiệp cùng ngành, tỷ lệ chi trả sát trần hoặc vượt trần, giá đã giảm dài, và nợ tăng. Khi bốn thứ này xuất hiện cùng lúc, khả năng cao là khoản cổ tức sắp bị cắt, và lúc cắt thì cả tỷ suất lẫn giá cùng đi xuống một lần nữa.
Không có công thức nào tách bẫy giá trị khỏi cơ hội thật. Thứ duy nhất giúp được là đọc lý do khiến giá giảm, và trả lời được câu hỏi vì sao mình cho rằng thị trường đang sai. Nếu không trả lời được, tỷ suất 9% chỉ là một con số đẹp trên màn hình.
Thuế: khoản bị giữ lại trước khi tiền về tới bạn
Đây là phần dễ bị bỏ quên nhất khi tính lợi tức thực nhận. Cổ tức từ doanh nghiệp Mỹ trả cho nhà đầu tư không cư trú tại Mỹ bị khấu trừ thuế ngay tại nguồn, với mức mặc định là 30%. Số tiền về tài khoản bạn là phần còn lại.
Mức này có thể thấp hơn nếu giữa nơi bạn cư trú thuế và Mỹ có hiệp định tránh đánh thuế hai lần đang có hiệu lực, và nếu bạn đã khai đúng mẫu chứng minh nơi cư trú với bên môi giới. Tình trạng hiệp định khác nhau theo từng quốc gia và có thể thay đổi, nên đây là chỗ phải tra theo trường hợp của chính bạn thay vì dùng một con số nghe được ở đâu đó.
Hệ quả thực tế: một mã hiện tỷ suất 4% mà bị khấu trừ 30% thì tỷ suất thực nhận của bạn là 2,8%. Chênh lệch đó đủ để đảo ngược một so sánh giữa hai lựa chọn. Bạn có thể ước lượng nhanh bằng công cụ tính thuế cổ tức, và nếu muốn nhìn cả bức tranh chi phí thì đọc thêm phần bóc tách phí.
Với ETF trái phiếu, phép tính khác: phần tiền lãi trong tiền chia được miễn giữ cho người nước ngoài, và những quỹ trái phiếu Chính phủ Mỹ như SGOV, TLT gần như được miễn toàn bộ. Cách tra tỷ lệ và lấy lại phần lỡ bị giữ có trong bài ETF trái phiếu Mỹ bị giữ 30% có lấy lại được không.
Nguồn tham khảo và kiểm chứng thêm
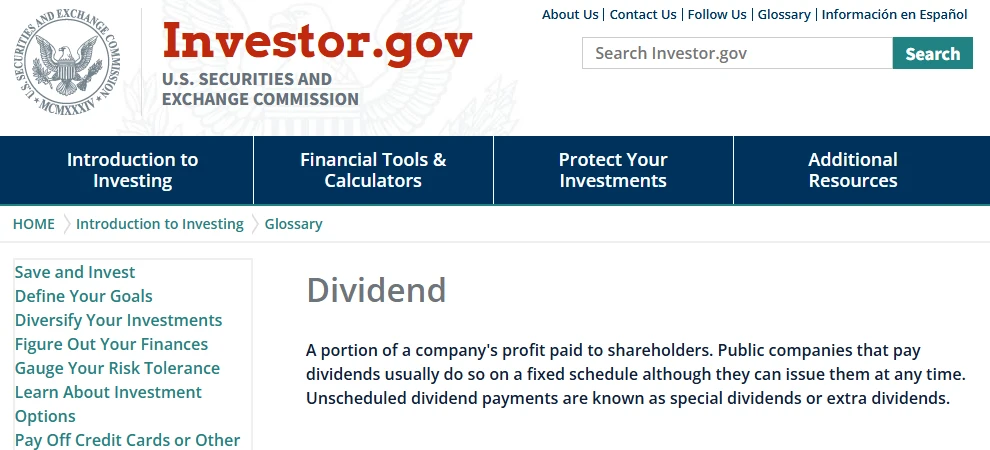
Nhật ký cập nhật: 2026-09-09 xuất bản lần đầu, kèm ảnh chụp trang từ điển cổ tức của Ủy ban Chứng khoán Mỹ. Với bạn đọc ở Việt Nam, hiệp định với Mỹ chưa có hiệu lực nên cứ tính 30%: nhìn tỷ suất cổ tức thì nhân 0,7 trước mới ra phần thực nhận. 2026-10-06 bổ sung trường hợp ETF trái phiếu.
Câu hỏi thường gặp
Thường là không, vì vào ngày giao dịch không hưởng quyền, giá tham chiếu đã được điều chỉnh giảm xấp xỉ bằng số cổ tức sắp trả. Bạn nhận được khoản tiền đó nhưng phần giá trị tương ứng đã rời khỏi giá cổ phiếu, nên tổng tài sản gần như không đổi. Với nhà đầu tư không cư trú tại Mỹ thì còn kém hơn thế, vì phần cổ tức bị khấu trừ thuế tại nguồn trong khi phần giá bị giảm thì không được bù lại.
Không có ngưỡng chung cho mọi ngành, và đó chính là lý do nên so theo nhóm doanh nghiệp cùng lĩnh vực thay vì so với một con số cố định. Cách kiểm tra thực dụng hơn là nhìn tỷ lệ chi trả cùng lúc: tỷ suất cao đi kèm tỷ lệ chi trả sát hoặc vượt 100% là cảnh báo, còn tỷ suất cao mà tỷ lệ chi trả vẫn thấp thì đáng tìm hiểu tiếp xem vì sao giá lại rẻ đến vậy.
Cách xử lý cổ tức phụ thuộc vào thiết kế của bên phát hành và được ghi trong điều khoản sản phẩm, chứ không mặc định giống hệt cổ phiếu gốc. Có mô hình phản ánh cổ tức vào giá trị token, có mô hình xử lý theo cách khác. Vì vậy nếu bạn dựa vào dòng cổ tức để ra quyết định, hãy đọc điều khoản của chính sản phẩm mình định mua thay vì suy ra từ cổ phiếu niêm yết.