Thuế
Thuế cổ phiếu Mỹ trên Binance: phía Mỹ giữ gì, phía Việt Nam tính gì
Cổ tức cổ phiếu Mỹ về tài khoản Binance của bạn đã bị Mỹ giữ lại 30% từ trước. Bán cổ phiếu có lãi thì phía Mỹ không đánh. Về tới Việt Nam là một bộ luật khác: từ 1/7/2026, cá nhân cư trú tính 5% trên cổ tức và 0,1% trên giá bán của từng lần bán, dù khoản thu nhập đó phát sinh ở trong hay ngoài nước.
Ba lúc chuyện thuế xuất hiện
Với cổ phiếu Mỹ trên Binance, thuế chỉ xuất hiện ở ba lúc: khi cổ tức về tài khoản, khi bạn bán cổ phiếu và khi người đứng tên tài khoản qua đời. Hai lúc đầu năm nào cũng có thể gặp. Lúc thứ ba không ai muốn nghĩ tới, nhưng khi số tiền đã lớn thì không né được.
| Chuyện gì xảy ra | Phía Mỹ | Phía Việt Nam (cá nhân cư trú) | Nên lưu lại |
|---|---|---|---|
| Nhận cổ tức | Giữ 30% ngay lúc chi trả, số về tài khoản là USDC đã trừ | 5% trên cổ tức, tính theo từng lần nhận | Ngày chi trả, số tiền, số bị giữ |
| Bán cổ phiếu | Người không cư trú ở Mỹ thường không bị đánh, không bị giữ | 0,1% trên giá bán của từng lần bán, lãi hay lỗ đều tính | Lệnh mua, lệnh bán, ngày giao dịch hoàn tất |
| Người đứng tên qua đời | Tài sản tại Mỹ trên 60.000 đô la phải khai thuế di sản | Người nhận thừa kế có nghĩa vụ riêng, xem mục cuối | Danh sách tài khoản để người nhà tìm được |
Hai cột giữa là hai hệ thống thuế độc lập. Mỹ đã giữ thì phía Việt Nam vẫn tính theo luật của mình; phía Việt Nam chưa khai thì 30% phía Mỹ cũng không vì thế mà được trả lại.
Phía Mỹ: cổ tức bị giữ 30%, lãi vốn thì không
Khi bạn mua cổ phiếu trên Binance, lệnh đi qua Nest Trading, Alpaca Securities ở New York đứng khớp lệnh và lưu ký, cổ tức trả bằng USDC. Với Sở Thuế vụ Mỹ (IRS), bạn là người nước ngoài không cư trú. Cổ tức của công ty Mỹ trả cho người nước ngoài không cư trú bị giữ lại tại nguồn 30%, trừ khi nơi bạn cư trú có hiệp định thuế với Mỹ cho mức thấp hơn.
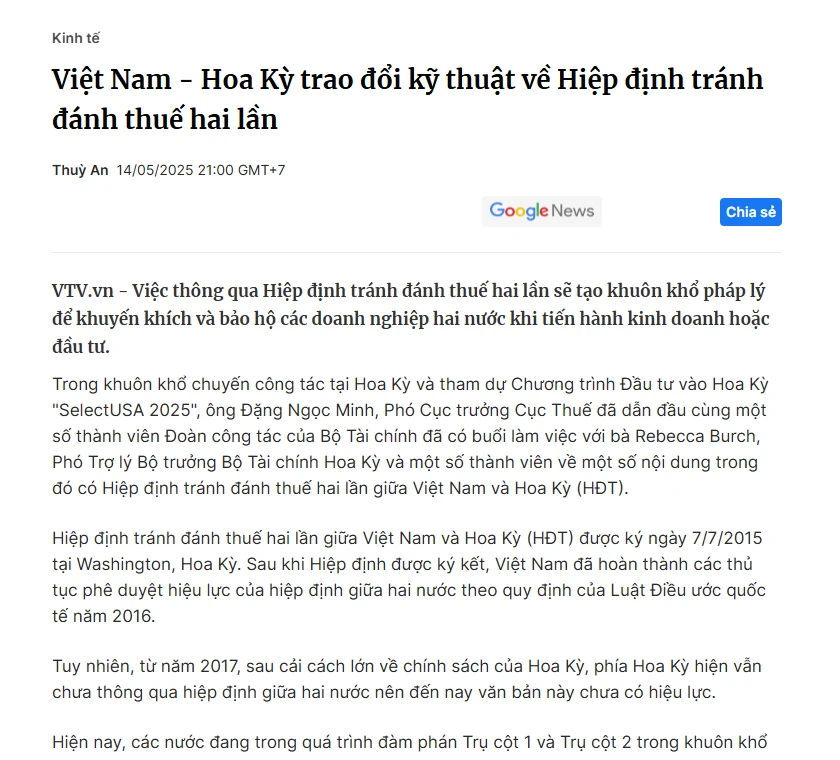
Việt Nam và Mỹ đã ký Hiệp định tránh đánh thuế hai lần ngày 7/7/2015 tại Washington. Việt Nam đã làm xong thủ tục phê duyệt, nhưng phía Mỹ chưa thông qua, nên đến nay hiệp định chưa có hiệu lực. Với bạn đọc ở Việt Nam, 30% vì vậy là con số thực tế, và đó cũng là toàn bộ phần thuế phía Mỹ lấy trên khoản cổ tức đó.
Tính ra tiền cho dễ hình dung: một cổ phiếu chia 1 đô la mỗi quý, bạn giữ 10 cổ, thì ngày chia cổ tức về tài khoản không phải 10 mà là 7 USDC. Cổ phiếu lẻ cũng chia theo tỷ lệ: 0,5 cổ nhận 0,5 đô la, về tài khoản 0,35.
Phần lãi khi bán thì khác hẳn. Theo hướng dẫn của IRS cho người nước ngoài không cư trú, lãi vốn chỉ bị đánh khi bạn có mặt ở Mỹ từ 183 ngày trở lên trong năm. Người đặt lệnh từ Việt Nam không rơi vào trường hợp đó, nên bán cổ phiếu không bị phía Mỹ giữ đồng nào.
ETF trái phiếu là ngoại lệ. Tiền chia của những quỹ như SGOV, TLT phần lớn là tiền lãi trái phiếu, và luật thuế Mỹ miễn khấu trừ phần này cho người nước ngoài; nếu đã bị giữ, bạn vẫn có cơ hội lấy lại vào năm sau. Cách tra tỷ lệ và các bước xin hoàn có trong bài ETF trái phiếu Mỹ bị giữ 30% có lấy lại được không.
Muốn biết cổ tức còn lại bao nhiêu sau khi bị giữ, điền số tiền và mức 30% vào công cụ tính thuế cổ tức. Công cụ chỉ tính phần phía Mỹ; phần phía Việt Nam nằm ở hai mục tiếp theo.
Bạn có phải cá nhân cư trú ở Việt Nam không?
Luật Thuế thu nhập cá nhân số 109/2025/QH15, có hiệu lực từ 1/7/2026, chia người nộp thuế thành hai loại. Cá nhân cư trú nộp thuế trên thu nhập phát sinh cả trong và ngoài lãnh thổ Việt Nam; cá nhân không cư trú chỉ nộp trên phần phát sinh ở Việt Nam. Cổ tức của công ty Mỹ là thu nhập phát sinh ở nước ngoài, nên câu hỏi đầu tiên là bạn thuộc loại nào.
- Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch, hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt.
- Có nơi ở thường xuyên tại Việt Nam, gồm nơi ở đăng ký thường trú, hoặc nhà thuê để ở theo hợp đồng thuê có thời hạn.
Đạt một trong hai điều kiện là đủ. Người sống và làm việc trong nước gần như chắc chắn là cá nhân cư trú. Trường hợp nên hỏi lại cơ quan thuế là người làm việc ở nước ngoài dài hạn nhưng vẫn giữ nơi đăng ký thường trú ở nhà: điều kiện thứ hai vẫn có thể được xét tới, và luật giao Chính phủ quy định chi tiết cách xét.
Phía Việt Nam: 5% trên cổ tức, 0,1% trên giá bán
Với cá nhân cư trú, luật mới tính riêng hai khoản mà người mua cổ phiếu Mỹ hay gặp.
| Khoản | Luật xếp vào | Cách tính | Tính lúc nào |
|---|---|---|---|
| Cổ tức | Thu nhập từ đầu tư vốn (lợi tức cổ phần) | 5% trên thu nhập nhận được, theo từng lần | Lúc bạn nhận được tiền |
| Bán cổ phiếu | Thu nhập từ chuyển nhượng chứng khoán | 0,1% trên giá bán, theo từng lần bán | Lúc giao dịch hoàn tất |
Hai khoản này đều tính theo từng lần phát sinh, không gộp cả năm như tiền lương. Kỳ khai và hạn nộp cụ thể do Chính phủ quy định chi tiết. Có ba chỗ dễ vấp.
- Thuế bán cổ phiếu không nhìn lãi hay lỗ. Bán 1.000 đô la thì tính 0,1% trên 1.000 đô la, kể cả khi bạn đang lỗ.
- Luật có một cách tính khác cho chuyển nhượng vốn: 20% trên phần lãi, hoặc 2% trên giá bán nếu không xác định được giá mua. Cổ phiếu Mỹ niêm yết là chứng khoán nên cách đọc tự nhiên là mức 0,1%, nhưng cách xếp loại chứng khoán nước ngoài vẫn chờ văn bản hướng dẫn. Lưu đủ giá mua thì tính theo cách nào bạn cũng có số.
- Không có ai khấu trừ hộ. Mua cổ phiếu trong nước, công ty chứng khoán giữ lại 0,1% ngay lúc bạn bán; qua Binance thì không có bên nào ở Việt Nam làm việc đó, nên phần này bạn tự khai.
Hai ví dụ tính từ đầu tới cuối
Cả hai ví dụ lấy tỷ giá cố định 1 đô la bằng 26.000 đồng cho dễ tính, và tính cổ tức trên số gộp, tức trước khi Mỹ giữ 30%. Khi khai thật, dùng tỷ giá của đúng ngày nhận tiền hoặc ngày bán.
Mỗi tháng mua một ít ETF
Chị Hà mỗi tháng mua 100 đô la ETF cổ phiếu Mỹ. Cả năm quỹ chia bốn lần, cộng lại 30 đô la cổ tức gộp; Mỹ giữ 9 đô la, tài khoản nhận 21 USDC. Cuối năm chị bán một phần, được 400 đô la.
Thuế phía Việt Nam trên cổ tức là 30 × 26.000 × 5% = 39.000 đồng, chia ra bốn lần nhận. Thuế trên lần bán là 400 × 26.000 × 0,1% = 10.400 đồng. Số nhỏ, nhưng nghĩa vụ vẫn tính theo từng lần: bốn lần nhận cổ tức, một lần bán.
Bán một lần khoản đã giữ ba năm
Anh Minh bán hết danh mục cổ phiếu Mỹ đã giữ ba năm: giá bán 40.000 đô la, tổng giá mua kèm phí 28.000 đô la, tức lãi 12.000 đô la. Trong năm anh nhận 600 đô la cổ tức gộp, Mỹ giữ 180 đô la.
Theo mức 0,1%, thuế trên lần bán là 40.000 × 26.000 × 0,1% = 1.040.000 đồng. Thuế trên cổ tức là 600 × 26.000 × 5% = 780.000 đồng. Phía Mỹ không đánh khoản lãi 12.000 đô la.
Nếu cơ quan thuế xếp khoản bán này theo cách tính chuyển nhượng vốn, con số sẽ là 20% trên 12.000 đô la lãi, tức 62.400.000 đồng. Khoảng cách lớn như vậy là lý do nên hỏi cơ quan thuế trước khi bán một khoản lớn, và giữ đủ chứng từ giá mua.
Khoản 30% đã bị giữ có được trừ ở Việt Nam không?
Đây là câu nhiều người mong nghe câu trả lời là có nhất. Luật số 109/2025/QH15 không tự ghi cách trừ số thuế đã nộp ở nước ngoài; phần quản lý thuế như kỳ tính thuế, quyết toán, hoàn thuế được giao cho Chính phủ quy định. Câu trả lời chắc chắn phải lấy từ cơ quan thuế nơi bạn khai. Với 600 đô la cổ tức của anh Minh, hai kịch bản chênh nhau thế này:
- Nếu được trừ, và mức trừ tối đa bằng số thuế Việt Nam tính trên chính khoản cổ tức đó, thì 180 đô la Mỹ đã giữ lớn hơn 780.000 đồng thuế phía Việt Nam. Phần phải nộp thêm ở Việt Nam về 0.
- Nếu không được trừ, anh nộp đủ 780.000 đồng, cộng với 180 đô la đã mất ở phía Mỹ.
Muốn được trừ, gần như chắc chắn phải có chứng từ về số thuế đã bị giữ. Cổ tức cổ phiếu Mỹ do bên môi giới giữ lúc chi trả, nên thứ bạn có trong tay thường chỉ là sao kê cổ tức trên nền tảng. Theo IRS, bên khấu trừ báo cáo khoản chi trả trên mẫu 1042-S; nếu nền tảng cung cấp mẫu này hoặc một bảng kê năm, hãy tải về và lưu cùng sao kê.
Năm thứ nên lưu từ bây giờ
Kỳ khai có thể còn xa, nhưng dữ liệu nên lưu ngay trong năm. Giao diện nền tảng thay đổi, tài khoản có thể có ngày bạn không dùng nữa; tự giữ một bản là chắc nhất.
- Mỗi lệnh mua: ngày, số cổ, số tiền, phí. Đây là căn cứ tính giá mua sau này.
- Mỗi lệnh bán: bốn thông tin trên, thêm ngày giao dịch hoàn tất.
- Mỗi lần nhận cổ tức: ngày chi trả, số gộp, số bị giữ, số USDC thực nhận.
- Tỷ giá bạn dùng để quy đổi từng lần và nguồn lấy tỷ giá, dùng cùng một nguồn cho mọi lần.
- Ảnh chụp hoặc file xuất danh mục cuối năm, ghi kèm giá trị từng mã hôm đó.
Khó nhất là giá mua. Cổ phiếu lẻ mua theo số tiền, số cổ là số lẻ và mỗi lần một giá, để cuối năm mới dò lại thì rất mệt. Mua lần nào ghi lần đó một dòng, cuối năm chỉ việc cộng.
Khoản ít ai nghĩ tới: thuế di sản của Mỹ
Người không phải công dân Mỹ nắm cổ phiếu công ty Mỹ, khi qua đời thì số cổ phiếu đó được coi là tài sản nằm tại Mỹ. Trang của IRS ghi rõ: cổ phiếu của công ty thành lập theo luật Mỹ vẫn tính, kể cả khi chứng chỉ được giữ ở nước ngoài hoặc đứng tên một bên danh nghĩa. Nếu tổng giá trị tài sản loại này vượt 60.000 đô la, người quản lý di sản phải khai mẫu 706-NA.
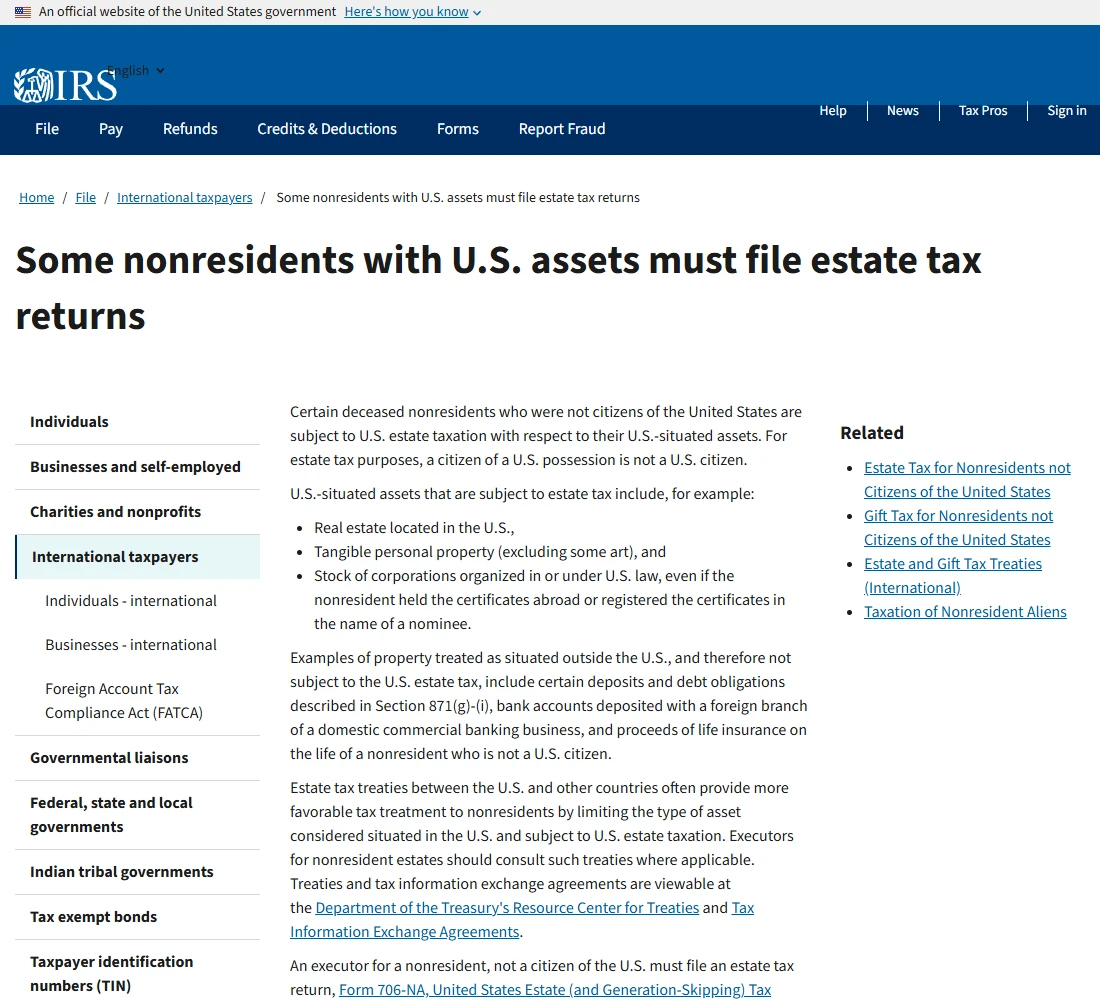
60.000 đô la là ngưỡng dành cho người không phải công dân Mỹ và không điều chỉnh theo lạm phát. Mỹ chỉ có hiệp định thuế di sản với một số ít nước, Việt Nam không nằm trong số đó.
Với người nhà, phần khó nằm ở phía sau. IRS phải xác nhận thuế di sản đã xử lý xong mới cấp giấy chứng nhận chuyển nhượng (transfer certificate), và bên lưu ký ở Mỹ thường chờ giấy này mới cho chuyển tài sản. Vì vậy, việc có tài khoản này phải để người nhà biết: dùng nền tảng nào, tài khoản ra sao, đang giữ những gì, ghi vào một danh sách mà họ tìm được. Chuỗi môi giới và lưu ký đứng giữa bạn và cổ phiếu được nói kỹ trong bài cổ phiếu Mỹ của bạn đứng tên ai.
Ở phía Việt Nam, người nhận thừa kế là chứng khoán cũng có nghĩa vụ riêng: luật mới tính 10% trên phần giá trị vượt 20 triệu đồng của mỗi lần nhận thừa kế.
Nếu thứ bạn nắm là chứng chỉ token hóa như bStocks, về pháp lý đó là chứng chỉ do SPV phát hành, không phải cổ phiếu công ty Mỹ bạn trực tiếp nắm. Thuế di sản của Mỹ xử lý loại này thế nào hiện chưa có hướng dẫn công khai rõ ràng, nên ở đây không kết luận.
Nguồn tham khảo và kiểm chứng mở rộng
- VTV.vn: Việt Nam - Hoa Kỳ trao đổi kỹ thuật về Hiệp định tránh đánh thuế hai lần
- Công báo Chính phủ: Luật số 109/2025/QH15 Luật Thuế thu nhập cá nhân
- Báo Chính phủ: Thuế thu nhập cá nhân đối với chuyển nhượng chứng khoán
- IRS: quy tắc khấu trừ với thu nhập nguồn Mỹ trả cho người nước ngoài không cư trú
- IRS: Some nonresidents with U.S. assets must file estate tax returns
Nhật ký cập nhật: 2026-09-12 đăng lần đầu. Thuế suất và ngưỡng lấy từ Luật số 109/2025/QH15 và các trang của IRS; đây là giải thích chung, trước khi khai hãy đối chiếu quy định của năm đó. 2026-10-06 bổ sung phần tiền lãi trong tiền chia của ETF trái phiếu được miễn giữ.
Câu hỏi thường gặp
Luật không đặt ngưỡng miễn cho cổ tức: cá nhân cư trú tính 5% trên từng lần nhận, số nhỏ thì thuế cũng nhỏ. Phía Mỹ đã giữ 30% trước khi tiền về tài khoản, phần đó không cần làm gì thêm. Số tiền nhỏ vẫn nên lưu sao kê từng lần, đến lúc bán một khoản lớn hay cơ quan thuế hỏi thì bạn có sẵn số liệu.
Có. Thuế chuyển nhượng chứng khoán tính bằng giá bán nhân 0,1% theo từng lần bán, không phụ thuộc lãi hay lỗ. Phía Mỹ thì không đánh lãi vốn của người không cư trú ở Mỹ, nên lỗ hay lãi đều không liên quan tới thuế Mỹ.
Không. Luật lấy thời điểm tính thuế cổ tức là lúc bạn nhận được thu nhập, nên ngày USDC về tài khoản là mốc, không phải ngày bạn đổi sang tiền đồng. Ghi lại tỷ giá bạn dùng để quy đổi hôm đó, và dùng cùng một nguồn tỷ giá cho mọi lần.