Impuestos
Impuestos de las acciones de EE. UU. en Binance: lo que retiene Estados Unidos y lo que declaras en tu país
Los dividendos de tus acciones estadounidenses llegan a Binance con una parte ya retenida, y cuánto depende de dónde vivas: 30 % sin convenio, 15 % o 10 % con él. La ganancia por vender no la toca Estados Unidos. Lo que pasa después lo decide tu país, y México tiene reglas propias para los dividendos del extranjero.
Tres momentos en que aparece un impuesto
Con acciones de EE. UU. en Binance, los impuestos aparecen en tres momentos: cuando cobras un dividendo, cuando vendes y cuando muere el titular de la cuenta. Los dos primeros pueden pasar cualquier año. En el tercero nadie quiere pensar, pero con montos grandes no se puede esquivar.
| Qué pasa | Estados Unidos | Tu país | Qué guardar |
|---|---|---|---|
| Cobras un dividendo | Retiene 30 %, o la tasa del convenio, antes de pagarte | Lo trata como ingreso del extranjero según sus reglas | Fecha, monto bruto y retención |
| Vendes con ganancia | No la grava si no vives allí | Depende de cada país | Cada compra y venta, con fecha |
| Muere el titular | Declaración de sucesión si los activos en EE. UU. superan 60.000 dólares | Sucesión según la ley local | Una lista de cuentas que tu familia encuentre |
Son dos sistemas que no se hablan entre sí. Que Estados Unidos ya haya retenido no te libra de declarar en tu país, y declarar en tu país no hace que te devuelvan lo retenido.
Lo que hace Estados Unidos: retiene el dividendo, no la ganancia
Cuando compras acciones en Binance, la orden pasa por Nest Trading y la ejecuta y custodia Alpaca Securities, en Nueva York; los dividendos llegan en USDC. Para el IRS eres un extranjero no residente. A los dividendos de empresas estadounidenses que cobra un no residente se les aplica una retención en origen del 30 %, o la tasa menor que fije el convenio entre Estados Unidos y tu país. Para Estados Unidos, esa retención es el impuesto final sobre ese dividendo.
Con números: una acción que paga 1 dólar por trimestre y tienes 10. Sin convenio te llegan 7 USDC; con la tasa del convenio con México, 9. Las fracciones reciben lo proporcional, con la misma retención.
La ganancia por vender va por otro camino. Según el IRS, a un no residente solo se le grava la ganancia de capital si estuvo en Estados Unidos 183 días o más en el año. Si operas desde tu país, vender no genera ninguna retención.
Los ETF de bonos son la excepción. Lo que reparten fondos como SGOV o TLT es casi todo interés de bonos, y la ley de EE. UU. exime de retención esa parte para extranjeros; si te retuvieron igual, todavía puedes recuperarlo al año siguiente. Cómo ver el porcentaje y los pasos del reembolso están en ETF de bonos con retención del 30 %: qué es el QII.
Para ver cuánto queda de un dividendo después de la retención, prueba la calculadora de retención con la tasa de tu país. Solo cubre el tramo estadounidense.
¿Cuánto te retienen según tu país?
La tasa depende de si tu país de residencia fiscal tiene un convenio para evitar la doble imposición con Estados Unidos, y de que el intermediario lo tenga registrado. Para quien invierte en cartera, es decir, sin controlar la empresa, estas son las tasas sobre dividendos:
| País de residencia | Convenio con EE. UU. | Retención sobre dividendos |
|---|---|---|
| México | Sí | 10 % |
| España | Sí | 15 % |
| Chile | Sí, aplicable desde 2024 | 15 % |
| Venezuela | Sí | 15 % |
| Argentina | No | 30 % |
| Colombia | No | 30 % |
| Perú | No | 30 % |
| Ecuador | No | 30 % |
| Uruguay | No | 30 % |
La tabla sigue el resumen de convenios de PwC, adaptado de la Tabla 1 del IRS. Las tasas más bajas que aparecen en esos documentos, como el 5 %, son para empresas con participaciones grandes y no aplican a quien compra unas acciones desde una app.
¿Cómo saber qué tasa te aplicaron?
La tasa reducida no se aplica sola. El IRS explica que el beneficiario la reclama presentando el formulario W-8BEN ante el agente de retención, que en tu caso es el intermediario que paga el dividendo. En ese formulario va tu país de residencia fiscal, y de ese dato sale la tasa.
Para comprobarlo, abre el detalle de cualquier dividendo cobrado: bruto, retención y neto. Si vives en México, España, Chile o Venezuela y ves 30 %, revisa qué país figura en tus datos fiscales dentro de la plataforma y escribe al soporte si está mal. Si vives en un país sin convenio, 30 % es lo correcto y no hay formulario que lo baje.
Cada año, el agente de retención informa lo pagado y lo retenido en el formulario 1042-S. Si la plataforma te lo entrega, guárdalo: es el comprobante de la retención, y tu país te lo puede pedir para reconocerla.
En tu país: el caso de México
Cada país trata distinto lo que ganas en el exterior. México, el mercado de habla hispana más grande de la región, tiene reglas escritas para los dividendos del extranjero. Si vives allí, los dividendos de una sociedad residente en el extranjero entran en el capítulo de los demás ingresos de la Ley del ISR, artículo 142, fracción V. En la práctica, eso significa:
- Los acumulas con tus demás ingresos en la declaración anual.
- Además, pagas un ISR adicional de 10 % sobre el dividendo que te distribuyeron efectivamente, sin incluir lo retenido en el extranjero, a más tardar el día 17 del mes siguiente al que lo cobraste.
- Lo retenido en Estados Unidos no se pierde de entrada: el artículo 5 de la misma ley regula el acreditamiento del impuesto pagado en el extranjero, con límites que dependen de tu caso.
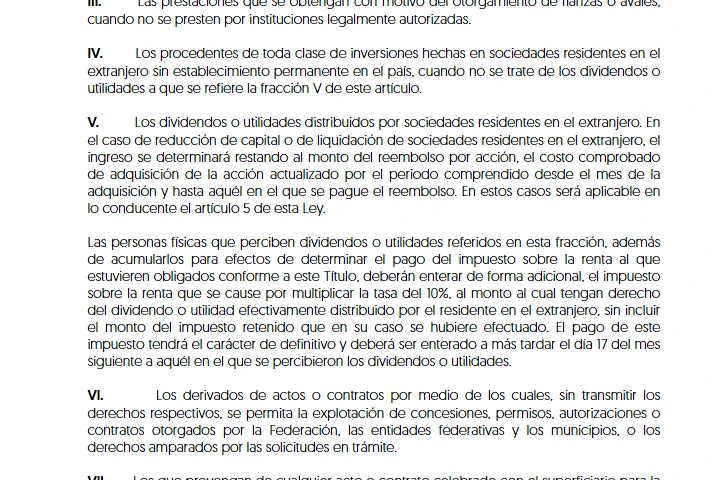
El 10 % mensual es lo que más sorprende, porque llega mucho antes que la anual. Con dividendos chicos es poco dinero, pero el plazo existe igual. Cómo se combinan la retención estadounidense y el acreditamiento en tu anual depende de tu situación completa; ese cálculo es trabajo para tu contador, con el detalle de cada pago en la mano.
Fuera de México, la Agencia Tributaria española, por ejemplo, recoge una deducción por doble imposición internacional para rentas obtenidas en el extranjero. En Argentina, Colombia, Perú, Ecuador o Uruguay no hay convenio con Estados Unidos: la retención de 30 % queda como está y lo que declares depende de las reglas locales.
Un mismo dividendo en países distintos
Mil dólares brutos de dividendo, antes de cualquier impuesto de tu país:
| Residencia | Retención en EE. UU. | Llega a tu cuenta |
|---|---|---|
| México | 100 dólares (10 %) | 900 USDC |
| España o Chile | 150 dólares (15 %) | 850 USDC |
| Argentina o Colombia | 300 dólares (30 %) | 700 USDC |
Entre la primera y la última fila hay 200 dólares por cada mil, solo por el convenio. Si en tu país además se declara el dividendo, esa capa se suma encima y cambia según la ley local.
Qué guardar desde hoy
La declaración llega meses después y la plataforma puede cambiar su historial en cualquier momento. Mejor tener tu propia copia.
- Cada compra: fecha, cantidad, monto y comisión. Es la base de tu costo.
- Cada venta: lo mismo, más la fecha de liquidación.
- Cada dividendo: fecha de pago, bruto, retención y USDC recibidos.
- El tipo de cambio que usaste en cada fecha y de dónde lo sacaste, siempre la misma fuente.
- Una captura o exportación de la cartera a fin de año, con el valor de cada posición.
Lo más difícil de reconstruir es el costo. Con fracciones compras por monto, así que la cantidad tiene decimales y cada compra sale a un precio distinto. Una línea por compra, y a fin de año solo sumas.
El que casi nadie mira: el impuesto sucesorio de EE. UU.
Si alguien que no es ciudadano estadounidense muere con acciones de empresas de EE. UU., esas acciones cuentan como bienes situados en Estados Unidos. El IRS lo dice sin rodeos: cuentan aunque los certificados estén en el exterior o a nombre de un intermediario. Si el valor de esos bienes supera 60.000 dólares, el albacea debe presentar el formulario 706-NA.
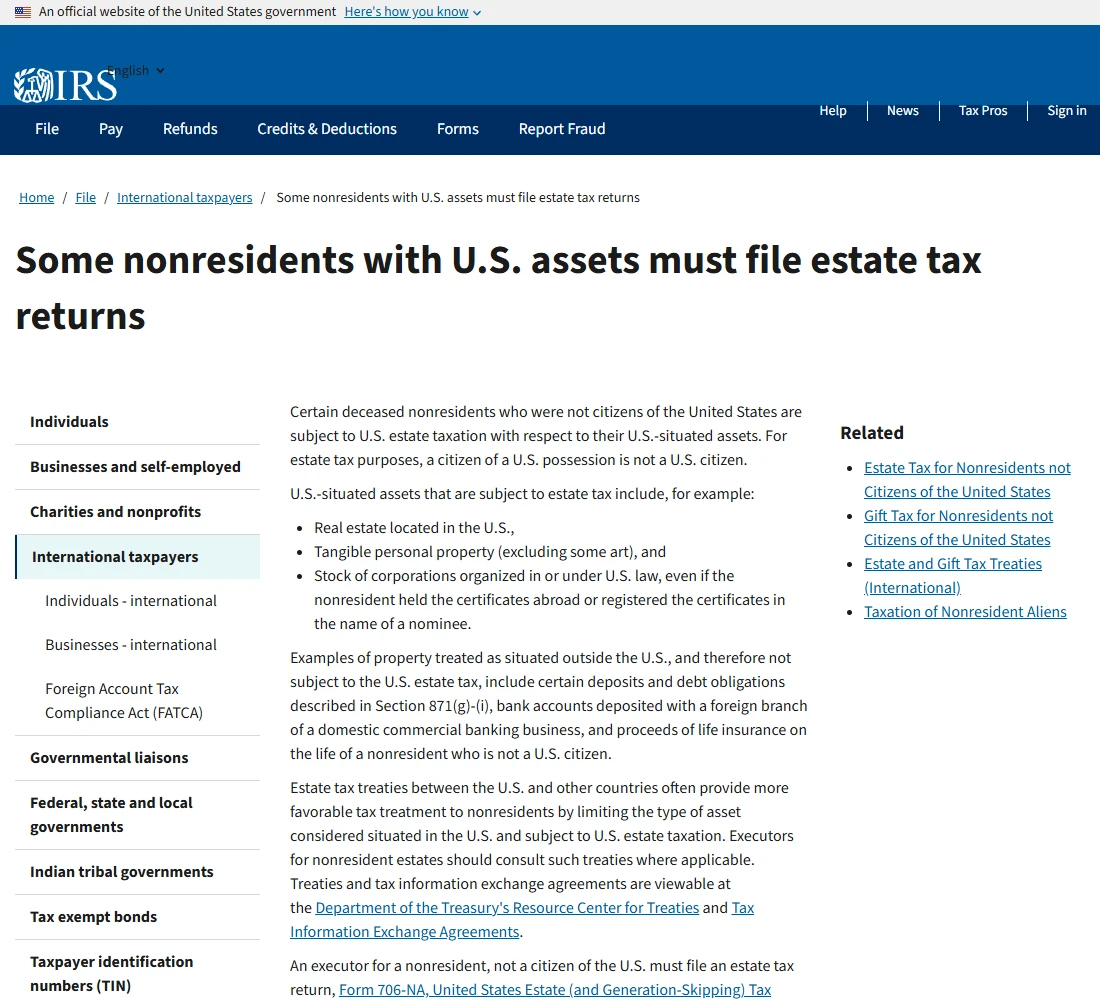
Los 60.000 dólares son el umbral para no ciudadanos y no se ajustan por inflación. Estados Unidos tiene convenios sobre sucesiones con pocos países, ninguno de América Latina ni España.
El problema para tu familia viene después. El IRS emite un certificado de transferencia cuando el impuesto sucesorio está resuelto, y los custodios en Estados Unidos suelen pedirlo antes de mover los activos. Por eso tu familia tiene que saber que la cuenta existe: qué plataforma, qué cuenta, qué hay adentro, anotado en una lista que puedan encontrar. La cadena de intermediarios está explicada en a nombre de quién están tus acciones.
Si lo que tienes son certificados tokenizados como los bStocks, legalmente son certificados emitidos por un SPV, no acciones de una empresa estadounidense a tu nombre. No hay una postura pública clara sobre cómo los trataría el impuesto sucesorio de EE. UU., así que aquí no sacamos conclusiones.
Fuentes y dónde verificarlo por tu cuenta
- IRS: retención sobre ingresos de fuente estadounidense pagados a extranjeros no residentes
- PwC Worldwide Tax Summaries: tasas de retención de EE. UU. por convenio
- SAT: artículo 142 de la Ley del ISR (demás ingresos)
- Agencia Tributaria: residentes con rentas procedentes del extranjero
- IRS: Some nonresidents with U.S. assets must file estate tax returns
Historial de actualizaciones: 2026-09-12, primera publicación. Tasas y umbrales según el IRS, el resumen de convenios de PwC y la Ley del ISR publicada por el SAT; es una explicación general y cada declaración depende de las reglas del año. 2026-10-06: se agrega la exención de retención para la parte de intereses de los ETF de bonos.
Preguntas frecuentes
No, si no vives en Estados Unidos. El IRS solo grava la ganancia de un no residente cuando estuvo en el país 183 días o más durante el año. La venta puede tener consecuencias en tu país, pero no genera retención en origen.
La tasa de 10 % del convenio se aplica cuando el intermediario tiene registrada tu residencia fiscal en México, y el IRS la vincula al formulario W-8BEN. Revisa qué país figura en tus datos fiscales dentro de la plataforma y, si está mal, pide que lo corrijan. Guarda el detalle de cada dividendo que se cobró con la tasa equivocada.
No. Para el 10 % adicional mexicano, el plazo corre desde el mes en que percibiste el dividendo, sin importar cuándo lo conviertas. Anota el tipo de cambio de la fecha de cobro y usa siempre la misma fuente.