Lưu ký
Cổ phiếu Mỹ của bạn đứng tên ai, và ngày nào thì điều đó quan trọng
Ở thị trường trong nước, tra ra là thấy tên mình. Cổ phiếu Mỹ thì khác: nó đứng tên bên môi giới, còn phần của bạn nằm trong sổ sách nội bộ của họ. Chuyện này vô hại suốt những ngày bình thường, và chỉ có ý nghĩa vào đúng một ngày mà không ai muốn nghĩ tới.
Nhà đầu tư quen với thị trường trong nước thường mặc định một điều: chứng khoán mình mua được lưu ký tập trung và đứng tên chính mình, tra cứu ra là thấy tên mình ở đó. Sang thị trường Mỹ, mặc định ấy không còn đúng, và hầu như không ai nói cho bạn biết vào lúc mở tài khoản.
Cổ phiếu bạn mua gần như chắc chắn không đứng tên bạn
Trên thị trường Mỹ, cách nắm giữ phổ biến nhất có tên là street name. Cổ phiếu được ghi tên bên môi giới, hoặc chính xác hơn là ghi tên một tổ chức lưu ký mà bên môi giới có tài khoản ở đó. Phần thuộc về bạn tồn tại trong sổ sách nội bộ của bên môi giới, dưới dạng một dòng ghi rằng tài khoản này sở hữu bấy nhiêu cổ phần.
Nghe có vẻ đáng lo, nhưng đây là cấu trúc tiêu chuẩn và nó tồn tại vì lý do thực dụng: giao dịch khớp trong vài mili giây, còn việc đổi tên đăng ký ở cấp doanh nghiệp thì mất nhiều ngày. Muốn thị trường chạy nhanh, phần lớn quyền sở hữu phải nằm ở lớp sổ sách trung gian.
Điều bạn thật sự có là quyền thụ hưởng. Bạn hưởng biến động giá, nhận cổ tức, và trong đa số trường hợp vẫn thực hiện được quyền biểu quyết thông qua bên môi giới. Cái bạn không có là dòng chữ mang tên mình trong sổ cổ đông của công ty. Ngày thường, khác biệt đó bằng không. Nó chỉ hiện ra vào một ngày duy nhất, và mục tiếp theo nói về ngày đó.
Tách bạch tài sản: thứ đứng giữa bạn và chủ nợ của công ty môi giới
Câu hỏi thật sự khi ai đó lo “nền tảng sập thì sao” không phải là cổ phiếu đứng tên ai, mà là: tài sản của khách hàng có bị trộn với tài sản của chính công ty hay không.
Quy định dành cho các công ty môi giới được cấp phép tại Mỹ buộc phải tách hai thứ đó ra. Chứng khoán khách hàng đã thanh toán đầy đủ phải được giữ riêng, tiền mặt của khách hàng phải nằm trong tài khoản dành riêng cho khách. Ý nghĩa của việc tách bạch nằm ở chỗ: tài sản đã tách không thuộc khối tài sản phá sản, nên chủ nợ của công ty môi giới về nguyên tắc không với tới được.
Đó cũng là lý do vì sao câu hỏi “đơn vị này có phải công ty môi giới được cấp phép không” đáng giá hơn nhiều câu hỏi “nền tảng này có lớn không”. Quy mô không tạo ra sự tách bạch; giấy phép và quy định mới tạo ra nó.
Công ty môi giới thật sự đổ vỡ thì chuyện gì diễn ra
Kịch bản này đã xảy ra nhiều lần trong lịch sử thị trường Mỹ, nên quy trình khá rõ ràng chứ không phải suy đoán.
Thông thường, một bên được chỉ định đứng ra quản lý việc thanh lý. Việc đầu tiên họ làm không phải bán tài sản, mà là tìm một công ty môi giới khác để chuyển toàn bộ tài khoản khách hàng sang. Với đa số khách hàng, kết cục là một buổi sáng đăng nhập vào một ứng dụng khác và thấy danh mục của mình vẫn nguyên. Chỉ khi sổ sách rối tới mức không chuyển được, hoặc tài sản tách bạch bị thiếu hụt, mới tới lượt các cơ chế bồi thường.
Điểm cần nhớ là thứ tự: chuyển tài khoản trước, bồi thường sau. Cơ chế bồi thường là lưới an toàn cho phần thiếu hụt, không phải kênh xử lý mặc định.
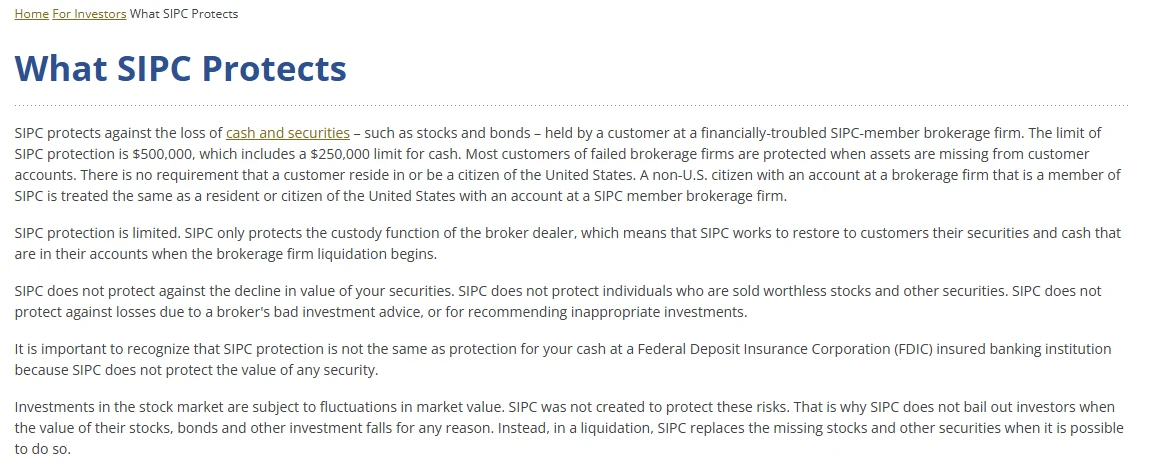
SIPC bảo vệ cái gì, và cái gì thì không
SIPC là cơ chế bảo vệ khách hàng của các công ty môi giới thành viên tại Mỹ. Nó có hai đặc điểm hay bị hiểu sai theo hai hướng ngược nhau.
Hướng thứ nhất là đánh giá thấp: nhiều người Việt cho rằng cơ chế này chỉ dành cho người Mỹ. Trang giải thích phạm vi bảo vệ của SIPC nói ngược lại, nó không đặt điều kiện về quốc tịch hay nơi cư trú của khách hàng.
Hướng thứ hai là đánh giá quá cao, và đây mới là hiểu nhầm nguy hiểm. SIPC không phải bảo hiểm cho khoản đầu tư của bạn. Nó xử lý trường hợp tài sản của bạn biến mất khỏi tài khoản khi công ty môi giới đổ vỡ. Cổ phiếu bạn mua mất 60% giá trị vì thị trường đi xuống thì không có cơ chế nào bù cho bạn, và cũng không nên có. Hạn mức là 500.000 đô la mỗi khách hàng, trong đó phần tiền mặt tối đa 250.000 đô la.
Nói gọn: nó bảo vệ sự tồn tại của tài sản, không bảo vệ giá của tài sản.
Ba cách nắm giữ, ba số lượng mắt xích phải tin
Đặt ba cách nắm giữ cạnh nhau sẽ thấy chúng không khác nhau ở mức độ rủi ro chung chung, mà khác ở chỗ bạn phải đặt niềm tin vào bao nhiêu bên.
| Cách nắm giữ | Bạn phải tin vào | Điều gì xảy ra nếu một mắt xích hỏng |
|---|---|---|
| Cổ phiếu Mỹ qua công ty môi giới được cấp phép | Công ty môi giới và tổ chức lưu ký | Tài khoản thường được chuyển sang bên môi giới khác; phần thiếu hụt có lưới an toàn |
| Cổ phiếu token hóa | Nền tảng, bên phát hành token, bên lưu ký tài sản cơ sở, và hợp đồng thông minh | Tùy mắt xích nào hỏng; quyền của bạn do điều khoản sản phẩm quy định chứ không mặc định giống cổ phiếu gốc |
| Tài sản mã hóa tự lưu ký trong ví riêng | Chính bạn | Không có ai để đổ vỡ, cũng không có ai khôi phục lại nếu bạn mất khóa |
Không hàng nào trong bảng này thắng tuyệt đối. Hàng đầu ít mắt xích nhưng bạn phụ thuộc vào tổ chức khác; hàng cuối không phụ thuộc ai nhưng mọi sai sót đều là sai sót cuối cùng. Hàng giữa là thứ dễ bị đọc lướt nhất, vì nó trông giống hàng đầu trên giao diện nhưng cấu trúc lại gần hàng cuối hơn ở một số khía cạnh. Bài token hóa và cổ phiếu thật tách riêng chỗ này.
Ba chỗ nên đọc trước khi mở tài khoản
Không cần đọc hết mọi tài liệu pháp lý. Ba chỗ sau trả lời gần hết những gì bài này bàn tới.
Đơn vị nào thật sự giữ tài sản của bạn. Tên trên ứng dụng chưa chắc là tên trên hợp đồng. Tìm câu trả lời cho việc bên nào là công ty môi giới, bên nào là bên lưu ký, và họ được cấp phép ở đâu.
Sản phẩm bạn mua là cổ phiếu hay là một hợp đồng phái sinh trên cổ phiếu. Hai thứ này hiển thị giống nhau trên bảng giá nhưng nằm ở hai hàng khác nhau trong bảng trên.
Phần nói về trường hợp đổ vỡ trong điều khoản. Đây là phần ít người đọc nhất và cũng là phần duy nhất nói về ngày mà mọi thứ khác không còn quan trọng. Đọc thêm rủi ro và cách tự bảo vệ nếu muốn một danh sách kiểm tra đầy đủ hơn.
Nguồn tham khảo và kiểm chứng mở rộng
Nhật ký cập nhật: 2026-09-09 xuất bản lần đầu, kèm ảnh chụp trang phạm vi bảo vệ của SIPC.
Câu hỏi thường gặp
Nếu đó là cổ phiếu được nắm giữ qua một công ty môi giới được cấp phép và tài sản khách hàng đã được tách bạch đúng quy định thì phần của bạn không nằm trong khối tài sản phá sản, và kết cục thường gặp là toàn bộ tài khoản được chuyển sang một công ty môi giới khác. Rủi ro thật sự nằm ở trường hợp sổ sách bị làm sai hoặc tài sản tách bạch bị thiếu hụt, và đó là lúc các cơ chế bồi thường mới vào cuộc. Với sản phẩm token hóa thì câu trả lời không mặc định như vậy, phải đọc điều khoản của bên phát hành.
Trang giải thích phạm vi bảo vệ của SIPC không đặt điều kiện về quốc tịch hay nơi cư trú của khách hàng, nên một tài khoản mở tại công ty môi giới thành viên được xử lý theo cùng cơ chế bất kể khách hàng ở đâu. Điều cần lưu ý là phạm vi này gắn với tư cách thành viên của chính công ty môi giới, chứ không gắn với nền tảng hay ứng dụng mà bạn nhìn thấy, nên câu hỏi cần trả lời là ai mới thật sự là bên môi giới đứng sau tài khoản của bạn.
Về nguyên tắc là có, thị trường Mỹ vẫn tồn tại hình thức đăng ký trực tiếp tên nhà đầu tư, nhưng nó chậm hơn, tốn kém hơn và khiến việc mua bán trở nên phiền phức, nên rất ít nhà đầu tư cá nhân chọn. Với người mua bán bình thường, lợi ích thu được không tương xứng với bất tiện; thứ đáng bỏ công tìm hiểu hơn là bên nào đang giữ tài sản của bạn và họ chịu quy định nào.