風險觀念
部位大小怎麼抓?先定虧損、再算金額的下單方法
多數人下單前想的是「買多少」。順序其實反了。先決定這一筆最多願意虧多少錢,再用進場價到停損價的距離去除,得到的才是該買的股數。順序一換,波動大的標的部位會自動變小,不必你多做判斷。
問「該買多少」的人,十個裡有九個心裡想的是「我有十萬,投多少比例進去」。這個思路的問題在於,它跟這筆交易本身的風險完全脫鉤:同樣投三成,買大盤 ETF 和買一檔小型股,你實際暴露的風險天差地遠。專業一點的做法,是把順序整個倒過來。
先回答另一個問題:這筆你願意虧多少
在「買多少」之前,先回答「這筆交易如果做錯,我願意付多少學費」。常見的參考做法是把單筆可承受虧損定在總資金的一個小比例,很多交易書籍談的是 1% 到 2% 這個量級。十萬的帳戶,單筆願意虧一到兩千,大概是這個意思。
這個數字沒有標準答案,但它有一個硬性的檢驗:連續錯五次,你還能不能正常呼吸、正常下下一單。可以,這個比例就適合你;不行,就再調小。風險承受度是個誠實問題,不是勇氣問題。
公式:部位大小 = 願意虧的錢 ÷ 止損距離
定好願意虧的金額後,剩下是一道除法。舉個例子:
- 帳戶 10,000 美元,單筆風險定 1%,也就是願意虧 100 美元;
- 看上一檔股票,現價 50 美元,你的止損位設在 45 美元,止損距離 = 5 美元(10%);
- 部位大小 = 100 ÷ 5 = 20 股,投入金額 = 20 × 50 = 1,000 美元。
檢查一下:買 20 股、跌到 45 觸發止損,虧損正好 100 美元,等於你事先定好的那個數。這就是整套方法的全部:虧損金額是你定的,部位大小是算出來的,不需要任何預測能力。嫌手算麻煩,單筆風險試算工具就是按這條公式做的,把數字填進去就出結果。
同一筆 100 美元的風險,換不同的止損距離,能買的股數差很多(金額單位為美元):
| 股價 | 止損位 | 止損距離 | 算出來的股數 | 投入金額 |
|---|---|---|---|---|
| 50 | 45 | 5(10%) | 20 股 | 1,000 |
| 50 | 47.5 | 2.5(5%) | 40 股 | 2,000 |
| 50 | 40 | 10(20%) | 10 股 | 500 |
| 200 | 180 | 20(10%) | 5 股 | 1,000 |
四種情況你最多虧的都是 100 美元,變的只是投入金額。第二列值得多看一眼:止損拉得愈近,算出來的部位愈大,看起來很吸引人,但太近的止損會被日常波動掃出場,於是你用一個很大的部位反覆停損。止損距離不是拿來調部位大小的旋鈕,它該由行情結構決定,部位是被動算出來的那個數。
推論:波動愈大的資產,部位自動愈小
這條公式有一個漂亮的副作用。波動大的資產,合理的止損距離通常要設得比較寬(否則天天被正常波動掃出場),而止損距離在分母上,距離愈寬,算出來的部位就愈小。公式因此會自動幫你在危險的東西上放少一點錢、在平穩的東西上放多一點錢,不需要你另外記一條「波動大要少買」的規矩。
反過來看那些爆倉故事,幾乎都是同一個劇本:在波動最大的資產上,放了最大的部位。用這套方法的人,結構上就做不出這件事。
兩個誠實的提醒:一,止損單不保證成交在你設的價位,跳空、流動性差的時段,實際成交可能更差,所以部位算完寧可再保守一點;二,這套方法管的是「單筆虧多少」,管不了「你選的標的好不好」,它讓你虧得有節制,不讓你穩賺。投資都可能損失本金,這句照舊。
同時開三筆,風險就是三倍嗎?
單筆算得再漂亮,同時開五筆各 1%,帳面上的合計曝險就是 5%。這件事很多人是在連續踩到第三個停損之後才想起來的。實務上會多定一條上限:手上所有未平倉部位的合計風險,不超過總資金的某個數,常見的量級是 5% 到 6%,一樣沒有標準答案,一樣用「連錯幾次還睡得著」去校準。
更麻煩的是相關性。買三檔半導體股,看起來是三筆獨立的 1%,遇到整個產業被打下來的那一天,它們會一起觸發停損,實際更接近一筆 3% 的單押。所以合計風險要用「相關的一組」去算,不是用「筆數」去算:
- 同產業、同題材、同一條供應鏈的部位,先當成一筆看;
- 美股個股和以美元計價的加密資產,在恐慌時的連動比平時高,也別當成完全獨立;
- 真的想分散,方向是換資產類別(股票、債券、黃金),不是換代號。
做法很土,但有效:開新倉之前把現有部位的「最大可能虧損」加總一次,超過上限就先不開,或者把新的那筆縮小。這一步不需要任何工具,紙筆就夠。
同一條公式,用在美股和加密上要改什麼?
公式本身不用改,改的是你填進去的那個止損距離。
美股有開收盤,最需要提防的是跳空:財報或突發消息之後,開盤直接跳過你的止損價,成交在更低的位置。所以美股部位算完,心裡要留一點「實際虧損可能比 100 美元多一些」的餘裕,抱過財報的部位尤其如此。
加密資產二十四小時連續交易,比較少出現跳空,但波動幅度本身大得多,同一種算法下合理的止損距離常常要放到美股的兩三倍寬。距離在分母上,算出來的部位自然小很多,這不是公式在為難你,是它如實反映了風險。
還有一個兩邊都成立的提醒:止損距離要用百分比去想,不要用「幾塊錢」。50 美元的股票跌 5 塊是 10%,200 美元的股票跌 5 塊只有 2.5%,同樣的絕對數字在不同價位上是完全不同的風險。
常見的三個執行問題
「止損位怎麼定?」由你的交易邏輯定,不由公式定。支撐位下方、買進理由失效的價位,都是常見取法。公式只負責把「止損位」翻譯成「部位大小」。
「金額太小,買不起一股怎麼辦?」算出來的部位若小於一股,正好說明這檔的波動對你的帳戶太大。碎股在這裡是實用的解法,見碎股怎麼買。
「定期定額也要算這個嗎?」不用。DCA 的風險控制邏輯是用時間分散進場點,和單筆交易的止損框架是兩套系統,別混用;那一套的數學在定期定額的數學。
部位大小管的是「單筆虧多少」,風險與自保管「平台與制度層的坑」,兩層都做了,剩下的才輪得到選股水準說話。
資料來源與延伸查證
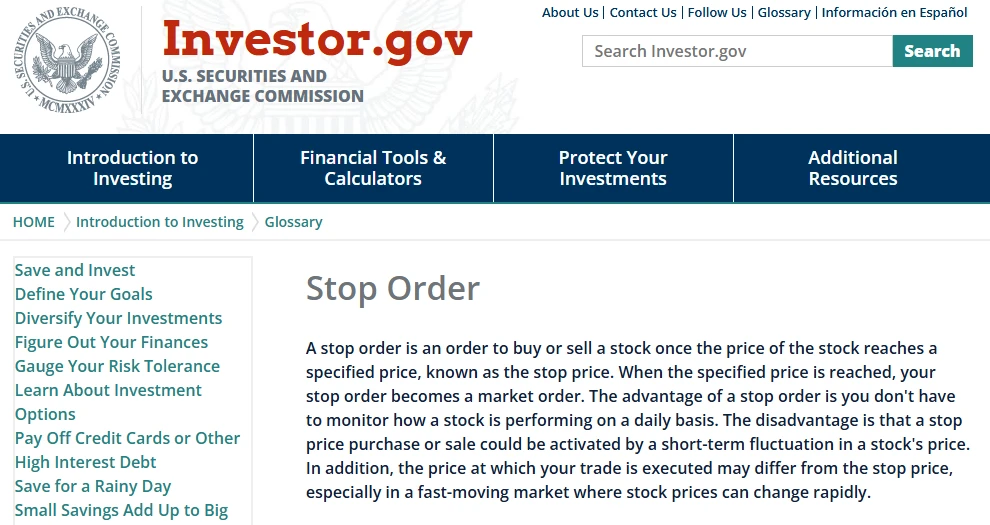
更新紀錄:2026-09-02 首次發布;2026-09-09 補止損距離對照表、合計曝險與相關性,以及美股與加密的差異。另補一張 Investor.gov 停損單詞條頁面的截圖(截於 2026-09)。文中數字是舉例用的。
常見問題
用得上,但你得先回答公式的分母。止損距離不一定要是一張真的委託單,它只是「跟到哪裡我會承認這筆看錯了」的價格。長期持有者常把這個位置定在「當初買進的理由不成立」的地方,而不是某個技術點位,這樣也能算。真正用不上公式的情況只有一種:你連「錯到什麼程度算錯」都答不出來。那不是公式的問題,是這筆交易沒有依據。
有,但意義不在金額而在習慣。小帳戶階段真正在累積的是一套能在帳戶變大之後還能用的流程,這時候把風險放寬到五成來「讓結果有感」,等於在練一個你之後一定要戒掉的動作。比較實際的做法是接受這階段的絕對金額就是小,同時把每筆的手續費與點差算進去:若一來一回的成本已經吃掉你願意虧的那筆錢一大半,那才是真的不該做這筆。
單一一次看不出來。止損本來就一定會有一部分被白白掃掉,這是這套方法的成本,不是它壞掉了。可以看的是連續十幾次的型態:如果大多數都是先被掃再往原本的方向走,那確實是距離拉得太近,該放寬並同步把部位縮小;若只是偶爾發生,就是正常損耗。最該避免的反應是被掃一次就下次不設,那是拿一筆有上限的損失換成一筆沒有上限的。