投資觀念
定期定額的數學:均價怎麼被拉低、波動為什麼是朋友
定期定額的全部祕密是一道除法:總投入除以總份額。固定金額買進時,價低那期自動買到比較多份,於是平均成本永遠低於平均價格。這個結論可以用四期數字算給你看,也可以誠實說出它做不到什麼。
核心機制:一道除法
定期定額(DCA,dollar-cost averaging)的規則只有一句:固定的時間,投入固定的金額。機制上的巧妙藏在「固定金額」四個字裡:同樣一千元,價格低的時候買到的份額多,價格高的時候買到的份額少。你什麼都沒判斷,買進行為卻自動變成了「低價多買、高價少買」。
這帶來一個反直覺的數學結果:你的平均成本,會低於你買進期間的平均價格。不是因為你聰明,是因為除法站在你這邊。
實際算一遍:四期的例子
假設每月投入 $100,四個月的價格分別是 $10、$5、$8、$10:
| 月份 | 價格 | 投入 | 買到份額 |
|---|---|---|---|
| 1 | $10 | $100 | 10.0 |
| 2 | $5 | $100 | 20.0 |
| 3 | $8 | $100 | 12.5 |
| 4 | $10 | $100 | 10.0 |
四個月的平均價格是 (10+5+8+10) ÷ 4 = $8.25。但你的平均成本是總投入 $400 ÷ 總份額 52.5 = 約 $7.62。同一段行情,成本比均價低了將近 8%,差距全部來自第二個月:價格腰斬時,同樣的 $100 買到了兩倍的份額。
注意最後一個月價格回到 $10,也就是「一整段行情繞了一圈回到原點」,但你的部位已經在賺錢了(52.5 份 × $10 = $525,成本 $400)。這就是 DCA 在震盪市裡的長相。
為什麼波動愈大,效應愈明顯
把上面例子的第二個月從 $5 改成 $9,也就是一段溫和的行情,你會發現平均成本和平均價格幾乎沒差。均價效應的燃料是波動:跌得愈深,低價期買到的份額愈多,把整體成本往下拖的力道愈大。
這解釋了為什麼波動大的資產(美股成長股、加密資產)反而是 DCA 討論度最高的場景:對單筆買進的人,波動是煎熬;對定期定額的人,下跌期在機制上是「進貨期」。當然,前提永遠是這個資產長期要活著、要往上。波動幫你降成本的前提,是最後有一段上漲讓你收割。一路跌到下市的東西,均價再低也是虧,這一點後面會再講。
為什麼平均成本「一定」不高於平均價格
前面用四期數字看到結果,但那只是一個例子。這個結論其實可以證明,而且證明本身不難懂。
固定金額買進時,你的平均成本是「總投入 ÷ 總份額」。設每期投入固定的 M 元,各期價格分別是 p1、p2 一直到 pn,那麼總投入是 n×M,總份額是 M/p1 + M/p2 + … + M/pn。兩者相除,M 會被消掉,剩下的正好是那組價格的調和平均數。
而數學上有一條固定的關係:一組正數的調和平均數永遠不大於它們的算術平均數,只有在所有數字完全相同時兩者才相等。價格的算術平均,就是「每期都買同樣股數」會得到的平均價。所以定期定額的平均成本,永遠不高於同期間的平均價格;價格波動愈大,兩者的差距愈明顯,波動為零時差距就是零。
這裡要很小心地劃一條線,因為這是最多人誤讀的地方:這條數學保證的是「成本低於平均價」,不是「賺錢」。如果這段期間價格一路往下、最後收在比你所有買點都低的位置,你的平均成本仍然低於平均價格,帳面仍然是虧的。它保證的是進場價格的品質,不是結果的方向。
DCA vs 單筆投入:誠實的比較
這裡要說一段很多講 DCA 的文章不太愛講的話。純看歷史統計,如果市場長期向上,單筆早投入的期望報酬通常比分批高,因為你的錢更早、更完整地暴露在上漲裡。有研究把兩種方式在歷史資料上反覆對比,多數時段是單筆勝出。
那 DCA 的價值在哪?在「人」身上:
- 多數人根本沒有「一大筆錢」:領月薪的人,現金流本來就是分期到帳的,DCA 是唯一符合現實的投入方式,不是次佳選擇。
- 擇時壓力趨近於零:不用問「現在是不是高點」,這個問題困死過的人比虧在手續費上的多得多。
- 執行得下去:投資計畫的報酬,最後是「計畫報酬 × 執行率」。一個期望值稍低但你能執行十年的計畫,勝過一個期望值高但你三個月就棄守的計畫。
我自己的立場很簡單:手上突然有一筆大錢(年終、賣房)時,值得認真想想分批的成本;每月現金流的部分,不用想,設好自動扣款就去過生活。
DCA 做不到的三件事
定期定額是「投入節奏」的策略,不是「風險消失」的策略。它拉平的是你的成本,不是資產的風險。以下三件事它做不到,別對它有超出機制的期待。
- 救不了選錯的標的:DCA 的數學建立在「長期向上」的前提上。單押一檔基本面惡化的股票,定期定額只是定期把錢送進火裡。這也是為什麼 DCA 的經典場景是大盤指數這類分散型資產。
- 躲不掉長期熊市:如果整段投入期都在跌、結束時還沒漲回來,帳面就是虧的。均價低於市價的那一天才是收割日,沒人保證它哪天來。
- 消不掉本金風險:任何投資都可能損失本金,DCA 不改變這件事,只改變你抵達虧損或獲利的路徑平不平。
反過來看:提領的時候,定期定額站到你的對面
累積期固定金額買進,價低那期自動買到比較多份,這是好事。把同一套邏輯搬到提領期,結論會整個翻過來。
假設你每個月固定領出一筆錢。價格低的那個月,為了湊到同樣的金額,你必須賣掉更多份額。買進時「價低多買」是優勢,賣出時「價低多賣」就是劣勢,而且它同樣自動發生,不需要你做錯任何判斷。這個現象有個名字,叫報酬順序風險(sequence of returns risk):同樣的平均報酬率,前幾年先跌後漲和先漲後跌,對正在提領的人結果差很多,對還在累積的人反而影響很小。
知道這件事有什麼用?它提醒你,「定期定額很安全」這句話是有時效的。它在你只進不出的階段成立,在你開始提領之後就不再成立。常見的因應方向是提領期改用固定比例(跌的時候少領一點),或者先準備一到兩年的現金部位,讓行情差的年份不必被迫賣在低點。哪一種適合你不在本文範圍,但至少要知道:累積期的直覺不能原封不動搬到提領期。
實際執行的幾個細節
機制懂了,剩下是操作面的幾個小事:頻率(週扣月扣差異不大,選跟薪水合拍的)、每筆金額 vs 固定成本(金額太小的話,每筆的固定費用佔比會變高,這在穩定幣入金成本那篇算過)、碎股(美股單價高,能買碎股才做得到小額定期,見碎股怎麼買)。想把自己的金額、頻率和假設報酬代進去看長期曲線,用定期定額試算工具直接算。
DCA 最大的敵人從來不是數學,是中途棄守。把扣款設成自動的、金額設成無感的,然後讓時間去做剩下的事。
資料來源與延伸查證
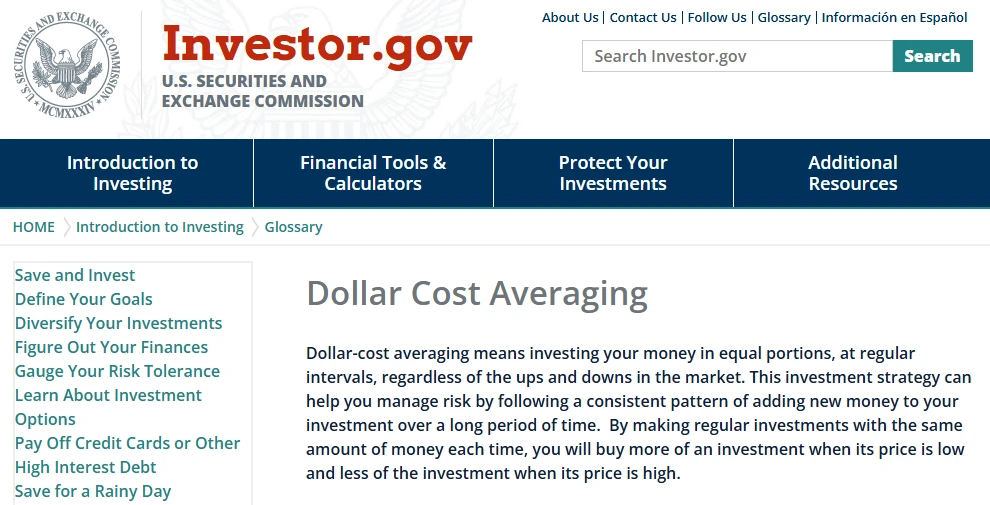
更新紀錄:2026-09-02 首次發布;2026-09-09 補調和平均數的推導,以及提領期的報酬順序風險。另補一張 Investor.gov 詞條頁面的截圖(截於 2026-09)。文中數字是為了說明機制舉的例子,非任何資產的真實價格。
常見問題
純看歷史統計,市場長期向上時,單筆早投入的期望報酬常常較高,因為錢更早進場。但這個結論的前提是你有一大筆錢、而且敢在任何時點一次投入。定期定額換來的是更平滑的成本、更小的擇時壓力,以及「真的執行得下去」。對多數領月薪、怕買在高點的人,後者往往更值錢。
頻率對長期均價的影響通常不大,週扣和月扣的差距遠小於「有沒有持續扣」的差距。實務上選一個跟你現金流合拍的頻率(多數人是發薪後)最容易堅持;頻率愈高、每筆金額愈小,也要留意最低買進金額與每筆固定成本的比例。
從機制上說,下跌期正是定期定額「多買到便宜份額」的階段,停扣等於把這個機制關掉。但前提有兩個:你買的標的本身值得長期持有(分散型資產比單一股票更適合 DCA)、你的現金流撐得住。如果標的的基本面壞了,該做的是重新評估標的,而不是機械續扣。