Estrategia
Inversión periódica: qué dice de verdad ese precio promedio de la pantalla
El dato que muestra tu aplicación no es el promedio de los precios a los que compraste, sino el total invertido dividido entre las unidades que tienes. Parece un tecnicismo y no lo es: de esa diferencia sale todo lo que hace la inversión periódica, incluido lo que deja de hacer el día que empiezas a vender.
Casi todas las aplicaciones muestran un dato llamado precio promedio, y casi todo el mundo lo lee mal. Se supone que es el promedio de los precios a los que compraste, pero no lo es, y la diferencia entre lo que uno cree que dice y lo que realmente dice explica buena parte de lo que hace la inversión periódica.
Lo que muestra la aplicación no es el promedio de los precios
El número de la pantalla es el total invertido dividido entre el total de unidades acumuladas. Eso no es lo mismo que sumar los precios de cada compra y dividir entre la cantidad de compras. Cuando aportas un monto fijo cada mes, en los meses baratos recibes más unidades que en los caros, así que los precios bajos pesan más en el denominador.
La consecuencia es que tu costo promedio queda por debajo del promedio de los precios, sin que hayas hecho nada más que mantener el monto constante. No es una habilidad ni una estrategia sofisticada: es lo que produce la división cuando la variable fija es el dinero y no la cantidad.
Vale la pena verlo con números antes de discutir si conviene.
Cuatro meses, la misma cifra, dos promedios distintos
Supón 100 dólares al mes durante cuatro meses, con precios de 25, 20, 12,50 y 20:
| Mes | Precio | Monto | Unidades |
|---|---|---|---|
| 1 | 25,00 | 100 | 4,00 |
| 2 | 20,00 | 100 | 5,00 |
| 3 | 12,50 | 100 | 8,00 |
| 4 | 20,00 | 100 | 5,00 |
| Total | — | 400 | 22,00 |
El promedio de los cuatro precios es 19,38. Tu costo real es 400 entre 22, o sea 18,18. La diferencia es de 1,20 por unidad, alrededor de 6%, y aparece sola.
Lo interesante es que el signo de esa diferencia no es cuestión de suerte. Con aportes de monto fijo, el costo promedio nunca puede quedar por encima del promedio de los precios; solo llega a igualarlo si todos los meses compraste exactamente al mismo precio. Es una desigualdad matemática conocida desde hace siglos, no una observación de mercado, así que se cumple con cualquier serie de precios y en cualquier activo. Lo que pagas a cambio es la renuncia a elegir el momento.
Tres escenarios con el mismo dinero
De ahí suele saltarse a una conclusión equivocada: que la inversión periódica siempre conviene. Que el costo quede por debajo del promedio de los precios es una cosa; terminar con más dinero que otra forma de entrar es otra distinta. Los mismos 400 dólares en cuatro aportes, comparados con ponerlos todos el primer mes:
| Serie de precios | Periódica: costo | Periódica: valor final | Todo de una vez: valor final |
|---|---|---|---|
| Sube parejo 10 → 12 → 14 → 16 | 12,61 | 507,62 | 640,00 |
| Baja parejo 16 → 14 → 12 → 10 | 12,61 | 317,26 | 250,00 |
| Lateral con sacudida 10 → 6 → 14 → 10 | 9,13 | 438,10 | 400,00 |
Leído por filas, el patrón queda claro. En un mercado que sube sin pausa, la inversión periódica pierde por bastante, porque la mayor parte del dinero entra tarde. En uno que baja, amortigua. Y en el tercero, donde el precio termina donde empezó, gana 38 dólares mientras que poner todo de una vez queda igual: ese es el premio a la volatilidad, y existe únicamente porque hubo un mes con el precio en 6.
Otro detalle de la tabla: las dos primeras filas tienen el mismo costo de 12,61 aunque los precios van en orden inverso. El costo promedio no mira el orden en que ocurrieron los precios, solo el conjunto. Lo que decide si ganas o pierdes es el precio del día que vendas, y sobre eso la fórmula no dice nada.
Como las bolsas tienden a subir en plazos largos, la primera fila es la más frecuente con el tiempo. Dicho de otro modo, en promedio poner todo de una vez rinde algo más. La gente elige igual la vía periódica porque cambia parte de ese rendimiento esperado por no tener que apostar todo a una sola fecha.
Aportar en pesos un activo que cotiza en dólares
Aquí aparece una capa que las tablas anteriores no muestran y que en América Latina pesa. Si tu ingreso está en moneda local y el activo cotiza en dólares, en realidad hay dos series de precios moviéndose a la vez: la del activo y la del tipo de cambio.
El efecto práctico es que un aporte mensual fijo en pesos no es un aporte fijo en dólares. Los meses en que la moneda local se deprecia, ese mismo aporte compra menos dólares y por lo tanto menos unidades, aunque el precio del activo no se haya movido. La disciplina que crees estar aplicando sobre el activo se está aplicando, en parte, sobre otra cosa.
Hay dos maneras razonables de vivir con esto. Una es fijar el aporte en dólares y aceptar que el monto en moneda local cambie cada mes. La otra es dejarlo fijo en moneda local y asumir que el plan también promedia tipo de cambio, lo cual no es necesariamente malo si tus gastos futuros son en moneda local. Lo que no funciona es cambiar de criterio según cómo venga el mes. El costo de convertir cada mes se explica en la guía sobre las capas de costo al fondear con stablecoins.
Tres cosas que la inversión periódica no hace
Hay que decirlas, porque ahí es donde la gente se decepciona.
No convierte un mal activo en uno bueno. Si lo que compras va a cero, comprarlo con regularidad durante toda la caída solo te hace perder de forma ordenada. La fórmula distribuye momentos; no opina sobre qué estás comprando.
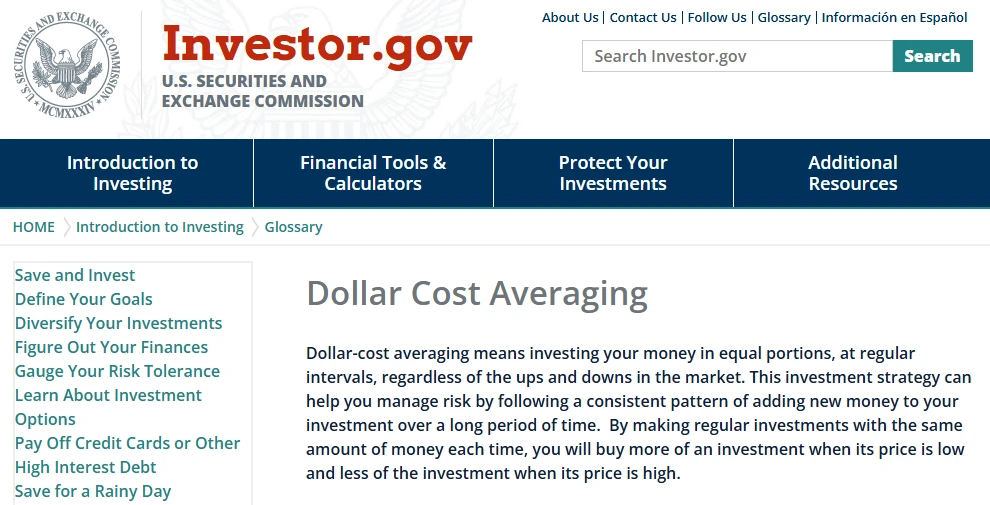
No garantiza ganancia. Si el precio del día en que necesitas el dinero está por debajo de 18,18, pierdes igual. La propia Comisión de Bolsa y Valores de EE. UU. lo dice en sus materiales educativos: el método no asegura una ganancia ni te protege en mercados a la baja.
No arregla una cartera concentrada. Si el 90% va a un solo papel, la inversión periódica solo hace que la concentración ocurra más despacio. Ese problema se resuelve repartiendo, o con el cálculo del tamaño de posición.
Al retirar, la división cambia de bando
Esta parte casi no se menciona y es consecuencia directa de la misma división.
Imagina que ya no aportas sino que retiras un monto fijo cada mes para gastarlo. En los meses de precio bajo tienes que vender más unidades para juntar ese monto. Tu precio promedio de venta será el total recibido dividido entre el total de unidades vendidas, exactamente la misma cuenta, solo que ahora quedar por debajo del promedio de los precios es malo. Al comprar, esa inclinación es un regalo; al vender, es una pérdida.
La solución es simétrica: al vender, lo que hay que mantener fijo es la cantidad y no el monto. Vendiendo el mismo número de unidades cada periodo, tu precio promedio de venta coincide con el promedio de los precios. A cambio, el dinero que recibes cada mes varía, así que en la práctica suele combinarse una parte fija para gastos con otra variable.
Todo el artículo cabe en una frase: monto fijo para entrar, cantidad fija para salir.
Fuentes y dónde verificarlo por tu cuenta
Historial de actualizaciones: 2026-09-09, primera publicación, con tabla de cuatro meses, comparación de tres escenarios y una captura del glosario de la Comisión de Bolsa y Valores de EE. UU. Las cifras son ilustrativas del cálculo, no datos de mercado.
Preguntas frecuentes
En términos matemáticos la diferencia entre ambas frecuencias es tan pequeña que casi no vale la pena discutirla; las dos dejan el costo por debajo del promedio de los precios. Lo que sí decide es la estructura de costos y el ritmo de tus ingresos. Si cada operación paga un mínimo, o si cada conversión de moneda tiene un cargo fijo, aportar más seguido significa pagar más por el mismo dinero. Si el costo es solo un porcentaje, elige el día que te resulte más fácil de sostener, que suele ser el siguiente al cobro.
Pausar es volver justamente a lo que el método existe para evitar, que es adivinar el momento. Además, los periodos de precio bajo son los que más unidades aportan y los que más empujan el costo hacia abajo, así que saltárselos es descartar la parte valiosa. Sí hay una pregunta que merece detenerse a responder, pero no tiene que ver con el precio: si la razón por la que elegiste ese activo sigue siendo válida. Cuando deja de serlo, lo que corresponde es revisar la elección, no aplazar unos meses.
No, y los materiales educativos de la Comisión de Bolsa y Valores de EE. UU. lo dicen sin rodeos. El método solo logra que tu costo quede por debajo del promedio de los precios pagados; no influye en el precio del día que vendas. Si ese precio está por debajo de tu costo, pierdes igual, sin importar cuántos periodos hayas aportado. Lo que sí reduce de verdad es el riesgo de haber elegido mal una única fecha para poner todo el dinero.