Chiến lược
Đầu tư định kỳ: phép chia đứng sau, và chỗ nó không cứu được bạn
Cùng một số tiền mỗi kỳ, kỳ nào giá rẻ bạn tự động nhận về nhiều phần hơn, nên giá vốn bị kéo xuống thấp hơn trung bình cộng các mức giá đã mua. Đó là toàn bộ cơ chế, và nó luôn đúng. Điều ít người để ý là cùng phép chia ấy sẽ đứng về phía bên kia vào ngày bạn bắt đầu bán ra.
Trong các hội nhóm đầu tư tiếng Việt, hai chữ “trung bình giá” gần như luôn xuất hiện sau một khoản lỗ. Mã đang cầm rơi ba mươi phần trăm, ai đó khuyên mua thêm cho giá vốn hạ xuống, và câu chuyện thường kết thúc không đẹp. Đầu tư định kỳ nhìn bề ngoài giống hệt hành động đó, cũng là mua thêm khi giá rẻ, nhưng bản chất thì ngược nhau, và chỗ khác nhau nằm ở chỗ ai đang quyết định thời điểm.
Trung bình giá xuống không phải là đầu tư định kỳ
Trung bình giá xuống là một quyết định phát sinh: giá rơi, bạn nhìn màn hình, bạn chọn mua thêm. Quy mô khoản mua do cảm xúc lúc đó định đoạt, và nó chỉ xảy ra khi bạn đang lỗ. Đầu tư định kỳ thì ngược lại. Lịch mua và số tiền được chốt từ trước, thị trường xanh hay đỏ đều mua, và bạn không cần nhìn giá mới biết kỳ này mình làm gì.
Khác biệt đó nghe như chuyện kỷ luật cá nhân, nhưng hệ quả lại nằm ở toán. Trung bình giá xuống dồn thêm tiền vào đúng thứ đang chứng minh là mình sai, và không có trần: rơi tiếp thì lại mua tiếp. Đầu tư định kỳ dồn tiền theo lịch, nên tổng số tiền có thể chảy vào một tài sản là hữu hạn và biết trước ngay từ đầu. Hai cách làm cùng mua khi giá giảm, nhưng chỉ một trong hai có điểm dừng gắn sẵn.
Phần còn lại của bài nói về loại thứ hai, và về một phép chia mà rất ít người từng viết ra giấy.
Phép chia: vì sao giá vốn luôn thấp hơn giá trung bình
Giá vốn trung bình của bạn không phải trung bình cộng của các mức giá đã mua. Nó là tổng tiền đã bỏ ra chia cho tổng số phần đã nhận về. Khi số tiền mỗi kỳ cố định, kỳ nào giá thấp bạn tự động nhận được nhiều phần hơn, nên những mức giá thấp có trọng số lớn hơn trong mẫu số. Kết quả là giá vốn bị kéo về phía các kỳ rẻ.
Lấy bốn kỳ, mỗi kỳ 100 đô la, giá lần lượt là 25, 20, 12,50 và 20:
| Kỳ | Giá mỗi phần | Số tiền | Số phần nhận được |
|---|---|---|---|
| 1 | 25,00 | 100 | 4,00 |
| 2 | 20,00 | 100 | 5,00 |
| 3 | 12,50 | 100 | 8,00 |
| 4 | 20,00 | 100 | 5,00 |
| Tổng | — | 400 | 22,00 |
Trung bình cộng của bốn mức giá là 19,38. Giá vốn thật của bạn là 400 chia 22, tức 18,18. Chênh nhau 1,20 đô la mỗi phần, khoảng sáu phần trăm, mà bạn không làm gì cả ngoài việc giữ nguyên số tiền mỗi kỳ.
Điều đáng nói là dấu của chênh lệch này không phải may rủi. Với cùng một số tiền cố định, giá vốn tính ra không bao giờ cao hơn trung bình cộng của các mức giá, và chỉ bằng đúng trung bình cộng trong một trường hợp duy nhất: mọi kỳ đều mua ở cùng một giá. Đây là một bất đẳng thức đã biết từ lâu trong toán học chứ không phải một quan sát thị trường, nên nó đúng với mọi chuỗi giá, mọi tài sản, mọi khung thời gian. Cái giá phải trả để có nó là bạn không được chọn thời điểm.
Ba kịch bản thị trường, cùng một số tiền
Phép chia ở trên hay bị đọc thành “vậy đầu tư định kỳ luôn có lợi”. Không. Giá vốn thấp hơn trung bình cộng là một chuyện, tổng tiền cuối kỳ nhiều hơn hay ít hơn cách khác lại là chuyện khác. Vẫn 400 đô la chia làm bốn kỳ, đặt cạnh việc bỏ hết 400 đô la ngay kỳ đầu:
| Chuỗi giá bốn kỳ | Định kỳ: giá vốn | Định kỳ: giá trị cuối | Dồn một lần: giá trị cuối |
|---|---|---|---|
| Tăng đều 10 → 12 → 14 → 16 | 12,61 | 507,62 | 640,00 |
| Giảm đều 16 → 14 → 12 → 10 | 12,61 | 317,26 | 250,00 |
| Đi ngang có sóng 10 → 6 → 14 → 10 | 9,13 | 438,10 | 400,00 |
Đọc theo hàng thì thấy ngay hình dạng của vấn đề. Thị trường lên một mạch, đầu tư định kỳ thua đậm, đơn giản vì phần lớn tiền của bạn vào thị trường muộn và bỏ lỡ đoạn tăng đầu. Thị trường xuống, nó đỡ đòn cho bạn. Thị trường quay về đúng chỗ cũ sau một cú lắc, nó vẫn kiếm được 38 đô la trong khi dồn một lần huề vốn. Đó chính là phần thưởng cho biến động, và nó chỉ tồn tại vì có một kỳ giá rơi xuống 6.
Hai hàng đầu có cùng giá vốn 12,61 dù thứ tự giá đảo ngược. Chi tiết nhỏ này nói lên một điều: giá vốn không quan tâm giá đi theo trình tự nào, chỉ quan tâm tập hợp các mức giá bạn đã mua. Cái quyết định bạn lời hay lỗ là giá tại thời điểm bán, thứ mà công thức này hoàn toàn không đụng tới.
Vì thị trường cổ phiếu về dài hạn có xu hướng đi lên, hàng đầu tiên là hàng thường gặp nhất theo thời gian. Nói cách khác, xét trên nhiều lần thử, dồn một lần thường nhỉnh hơn về kỳ vọng lợi nhuận. Người ta vẫn chọn đầu tư định kỳ không phải vì nó thắng, mà vì nó đổi một phần kỳ vọng đó lấy việc không phải đặt cược tất cả vào một ngày duy nhất.
Phí và tần suất: chỗ chia nhỏ bắt đầu tốn tiền
Chia thành bao nhiêu kỳ là câu hỏi hay bị trả lời bằng cảm tính. Có một cách tách nó ra rất gọn: xem cấu trúc phí bạn đang chịu thuộc loại nào.
Phí tính theo phần trăm giá trị lệnh không quan tâm bạn chia mấy lần. Mua một lệnh 400 đô la hay bốn lệnh 100 đô la, nếu mức phí là cùng một tỷ lệ thì tổng phí bằng nhau. Về mặt này, mua hàng tuần hay hàng tháng không khác gì nhau.
Phí tối thiểu và phí cố định thì có. Nếu mỗi lệnh phải chịu một mức thu tối thiểu, hoặc mỗi lần nạp tiền vào tài khoản mất một khoản cố định, thì chia càng nhỏ tỷ lệ hao hụt càng lớn. Một khoản phí cố định 1 đô la nuốt 1% của lệnh 100 đô la và 4% của lệnh 25 đô la. Đây mới là lý do khiến kỳ mua quá dày trở nên đắt, chứ không phải bản thân việc mua nhiều lần.
Chênh lệch mua bán cũng đếm theo số lệnh. Mỗi lần khớp lệnh bạn trả một lần khoảng cách giữa giá mua và giá bán, dù bảng phí ghi không phần trăm nào. Với tài sản thanh khoản kém, khoản này có thể lớn hơn cả phí giao dịch. Bài về các loại phí khi mua cổ phiếu Mỹ tách từng lớp ra chi tiết hơn.
Gộp lại thì quy tắc thực dụng là: chọn tần suất khớp với nhịp thu nhập của bạn, rồi kiểm tra xem mỗi lệnh có đủ lớn để phần phí cố định trở nên không đáng kể hay không. Với đa số người làm công ăn lương, mỗi tháng một lần vào ngày nhận lương thỏa cả hai điều kiện, và còn thêm một lợi thế mà bảng tính không hiện ra: tiền được đưa đi trước khi kịp bị tiêu vào việc khác.
Ba việc đầu tư định kỳ không làm được
Nói cho hết thì phải nói cả phần này, vì ba điểm dưới đây là chỗ người ta thất vọng.
Nó không biến tài sản xấu thành tài sản tốt. Nếu thứ bạn mua đi về không, mua đều đặn suốt đường xuống chỉ khiến bạn mất tiền một cách có kỷ luật. Công thức chỉ phân bổ thời điểm; nó không có ý kiến gì về việc bạn đang mua cái gì.
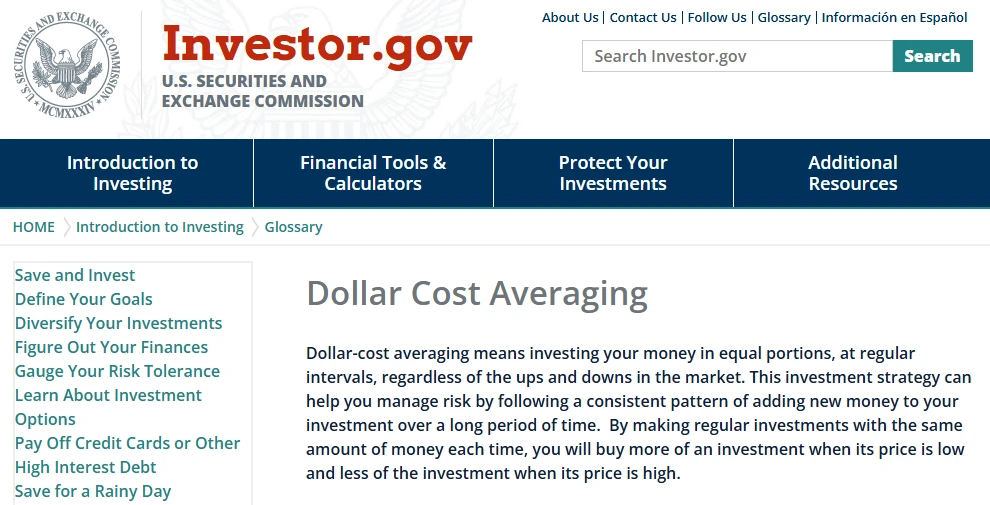
Nó không bảo đảm bạn có lãi. Nếu giá tại ngày bạn cần tiền thấp hơn giá vốn 18,18 ở ví dụ trên, bạn vẫn lỗ. Bản thân Ủy ban Chứng khoán Mỹ cũng nói thẳng điều này trong tài liệu giáo dục của họ: phương pháp không đảm bảo sinh lời và không bảo vệ bạn trong thị trường đi xuống.
Nó không cứu được một danh mục lệch. Nếu 90% tiền của bạn đổ vào một mã, đầu tư định kỳ chỉ làm cho việc dồn vào một chỗ diễn ra chậm hơn. Rủi ro tập trung là một câu hỏi khác, và cách trả lời nó nằm ở việc chia tiền cho nhiều thứ, hoặc ở cách tính cỡ lệnh theo rủi ro.
Lúc rút ra, phép chia quay sang chống lại bạn
Đây là phần gần như không ai nói, và nó là hệ quả trực tiếp của chính phép chia ở mục hai.
Giả sử về hưu, mỗi tháng bạn bán ra một số tiền cố định để tiêu. Tháng nào giá thấp, bạn phải bán nhiều phần hơn mới đủ số tiền đó. Giá bán trung bình của bạn khi ấy bằng tổng tiền thu về chia tổng số phần đã bán, đúng cùng một phép chia lúc mua, nhưng bây giờ việc kết quả thấp hơn trung bình cộng lại là điều tệ. Lúc mua, bị kéo xuống là quà. Lúc bán, bị kéo xuống là thiệt.
Cách gỡ cũng đối xứng: khi bán, thứ nên cố định là số phần chứ không phải số tiền. Bán đều đặn mỗi kỳ một lượng như nhau thì giá bán trung bình của bạn đúng bằng trung bình cộng các mức giá, không bị lệch về phía những kỳ rẻ. Đổi lại, số tiền nhận về mỗi kỳ sẽ nhảy múa theo thị trường, nên trong thực tế người ta thường trộn hai cách: một phần cố định để chi tiêu, một phần linh hoạt.
Cố định số tiền là cách tốt để vào, cố định số lượng là cách tốt để ra.
Trước khi bật lệnh định kỳ đầu tiên
Ba câu hỏi. Trả lời được cả ba thì bắt đầu, không thì hoãn lại một tuần cũng chẳng mất gì.
Thứ nhất, số tiền này có phải tiền bạn cần dùng trong hai năm tới không. Nếu có, con số nên nhỏ lại, vì điều tệ nhất với một kế hoạch định kỳ là phải cắt ngang nó ở đúng đáy để lấy tiền.
Thứ hai, bạn sẽ dừng khi nào. Không phải dừng lúc lỗ, mà dừng vì lý do gì: đủ số tiền mục tiêu, hết thời hạn đã định, hay lý do bạn mua ban đầu không còn đúng. Viết ra lúc còn tỉnh táo dễ hơn viết lúc đang đỏ.
Thứ ba, con số này trụ được bao lâu nếu thu nhập giảm một phần ba. Một kế hoạch bị bỏ dở sau ba kỳ không có giá trị gì hơn việc chưa từng bắt đầu. Bạn có thể thử vài phương án bằng công cụ tính đầu tư định kỳ trước khi chốt.
Nguồn tham khảo và kiểm chứng thêm
Nhật ký cập nhật: 2026-09-09 xuất bản lần đầu, kèm bảng bốn kỳ, bảng ba kịch bản thị trường và một ảnh chụp trang từ điển của Ủy ban Chứng khoán Mỹ. Các con số trong bài là ví dụ minh họa cho phép tính, không phải dữ liệu thị trường thực tế.
Câu hỏi thường gặp
Về mặt toán học, chênh lệch giữa hai tần suất này nhỏ tới mức gần như không đáng bàn; cả hai đều cho giá vốn thấp hơn trung bình cộng các mức giá. Thứ thật sự phân định là cấu trúc phí và nhịp thu nhập của bạn. Nếu mỗi lệnh phải chịu một khoản phí tối thiểu hoặc phí nạp tiền cố định, mua dày hơn nghĩa là trả nhiều hơn cho cùng số tiền. Nếu phí chỉ tính theo phần trăm thì chọn ngày nào dễ nhớ nhất, thường là ngay sau ngày nhận lương.
Tạm dừng là quay về đúng thứ mà phương pháp này được lập ra để tránh, tức là bạn lại đang tự đoán thời điểm. Đáng nói hơn, những kỳ giá thấp chính là các kỳ đóng góp nhiều đơn vị nhất và kéo giá vốn xuống mạnh nhất; bỏ chúng đi là bỏ đúng phần có giá trị. Có một câu hỏi khác đáng dừng lại để trả lời, nhưng nó không liên quan tới giá: lý do bạn chọn mua tài sản này ban đầu có còn đúng hay không. Nếu không còn đúng thì việc cần làm là xem lại lựa chọn, chứ không phải hoãn vài kỳ.
Không, và tài liệu giáo dục của Ủy ban Chứng khoán Mỹ nói thẳng như vậy. Phương pháp chỉ làm giá vốn của bạn thấp hơn trung bình cộng các mức giá đã mua; nó không có tác dụng gì lên giá tại ngày bạn bán. Nếu giá lúc bán vẫn thấp hơn giá vốn thì bạn lỗ, bất kể đã mua đều đặn bao nhiêu kỳ. Thứ nó thật sự giảm bớt là rủi ro chọn nhầm một ngày duy nhất để đặt toàn bộ số tiền.